
Analyse de la saisonnalité des stratégies
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Analyse de la saisonnalité
Contexte
- Les stratégies AiLA sont classées selon qu’elles reposent sur la saisonnalité, sur des événements (event-driven) ou sur les flux commerciaux (trade flow)
- Les stratégies saisonnières AILA comprennent des composantes saisonnières et des composantes non saisonnières
- Les composantes saisonnières se caractérisent par des variations de prix dues à des variations de l’offre ou de la demande sur un cycle de 12 à 16 mois
- Les matières premières dont les prix varient sur un cycle économique plus long sont considérées comme non saisonnières
- Pour les besoins de cette analyse, nous avons classé les composantes sectorielles comme suit :
- Saisonnières : agriculture, pétrole et gaz
- Non saisonnières : métaux de base et métaux précieux
Questions clés
- Les composantes saisonnières apportent-elles réellement un avantage en termes de performance ajustée du risque ?
- Quel est l’effet, sur la performance globale, de la combinaison de composantes saisonnières et non saisonnières au sein d’une même stratégie ?
- Les composantes non saisonnières dégradent-elles la performance globale ?
Approche
- L’analyse porte sur AILAF010, une stratégie mondiale long/short sur matières premières, saisonnière et diversifiée
- Les flux de rendements quotidiens de chaque composante de la stratégie sur la période de janvier 2017 à janvier 2026 sont regroupés comme suit
Saisonnières
| Soja de Chicago | Café arabica américain | WTI américain |
| Huile de soja de Chicago | Cacao américain | RBOB américain |
| Maïs de Chicago | Coton américain | Fioul domestique américain |
| Blé de Chicago | Sucre américain | Brent de Londres |
| Tourteau de soja de Chicago | Quotas d’émission de l’UE | Gasoil de Londres |
| Blé du Kansas | TTF néerlandais | Gaz naturel américain |
| Blé de Minneapolis | NBP britannique |
Non saisonnières
| Or américain | Aluminium de Londres | Cuivre américain |
| Argent américain | Plomb de Londres | Zinc de Londres |
| Platine américain | Palladium américain |
Les deux flux de rendements ainsi obtenus servent de base à l’analyse
Comparaison des performances
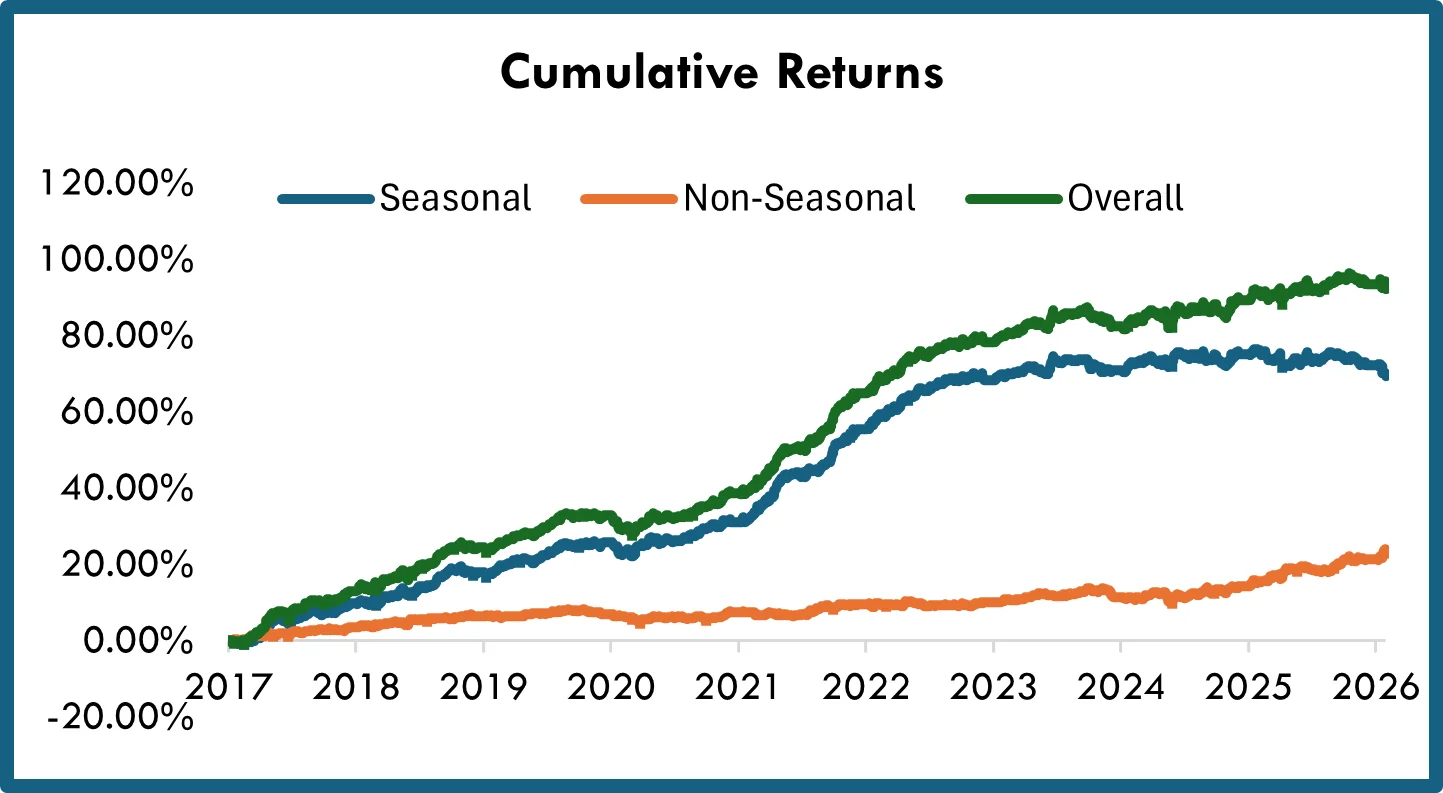
- Les rendements cumulés sont comparés sur l’ensemble de la période, de janvier 2017 à janvier 2026
- On constate que le groupe saisonnier est le principal contributeur aux rendements globaux de la stratégie, ce qui tient avant tout à son plus grand nombre de composantes
- Le groupe saisonnier bénéficie en outre d’une diversité de secteurs et de régions, tandis que le groupe non saisonnier est concentré sur les métaux
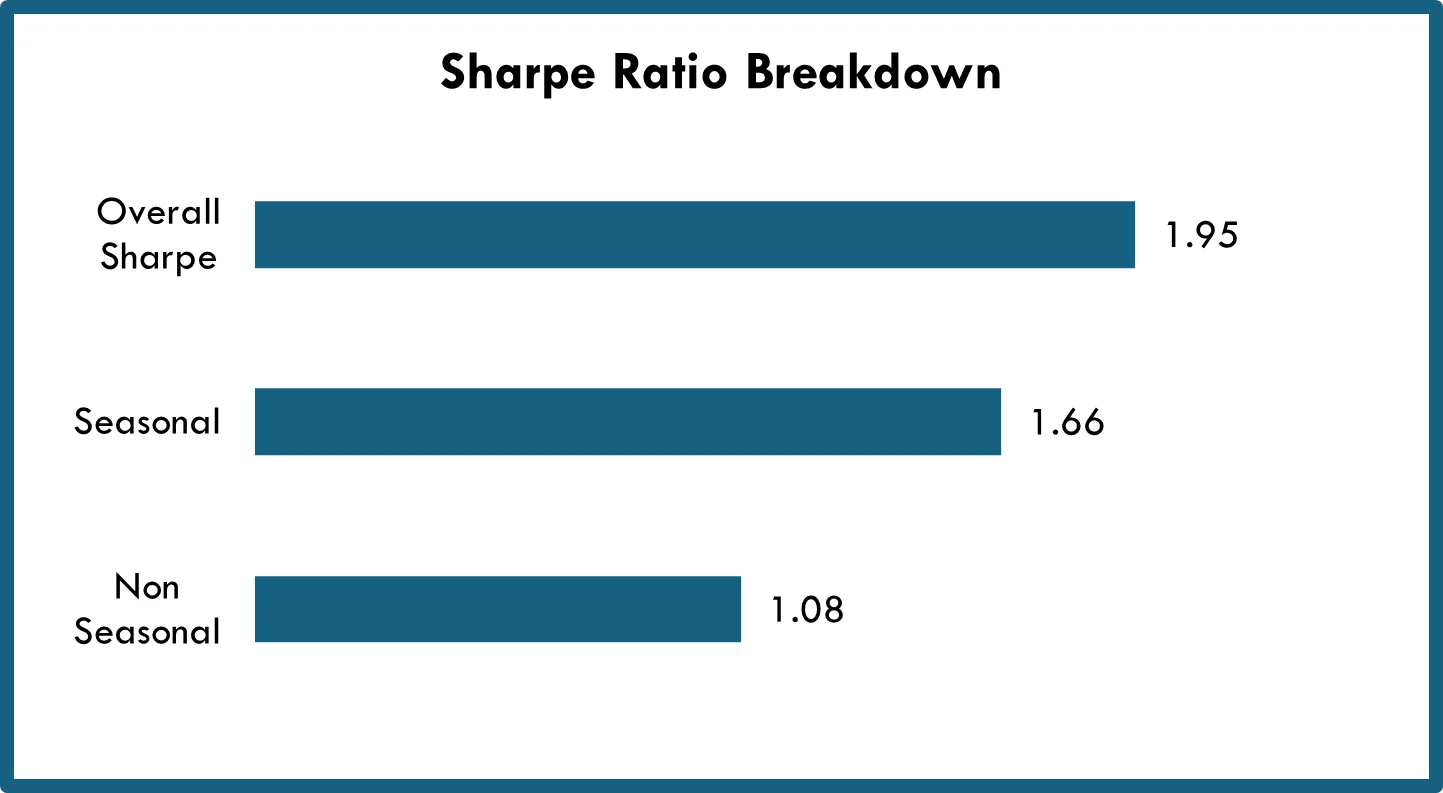
- Le ratio de Sharpe est un meilleur indicateur pour comparer la performance ajustée du risque des deux groupes
- La figure ci-contre montre que le groupe saisonnier affiche un ratio de Sharpe plus élevé (1.66) que le groupe non saisonnier (1.08)
- Le ratio de Sharpe de la stratégie globale est toutefois supérieur à celui de chacun des deux groupes, ce qui traduit un effet de complémentarité entre eux
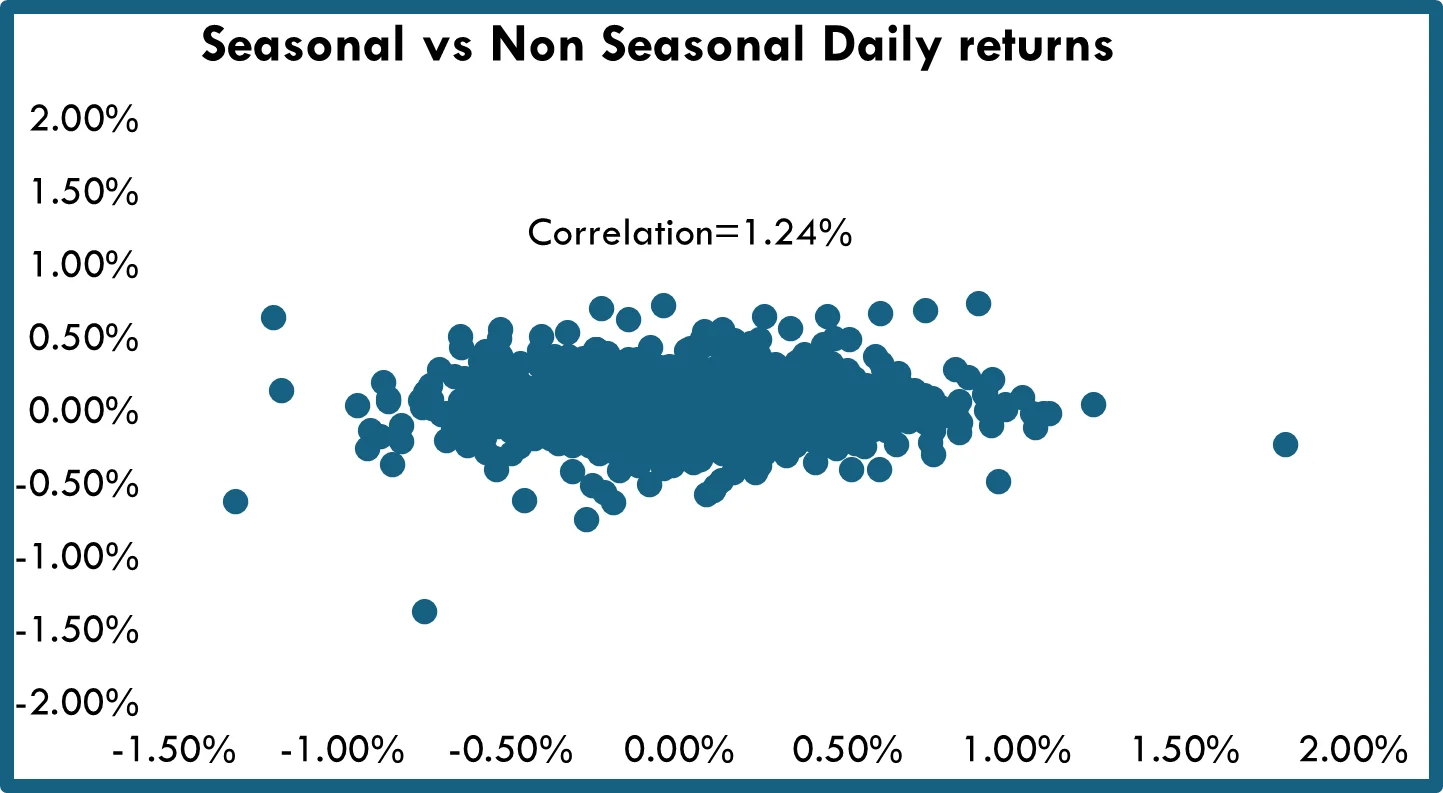
- Pour mieux comprendre l’interaction entre les groupes, nous avons examiné la corrélation entre leurs flux de rendements quotidiens
- Comme le montre le graphique, la corrélation entre les deux groupes est tout à fait négligeable (corrélation = 1.24%)
- Le groupe non saisonnier réduit donc la volatilité du portefeuille global, ce qui explique aussi l’amélioration du ratio de Sharpe du portefeuille global
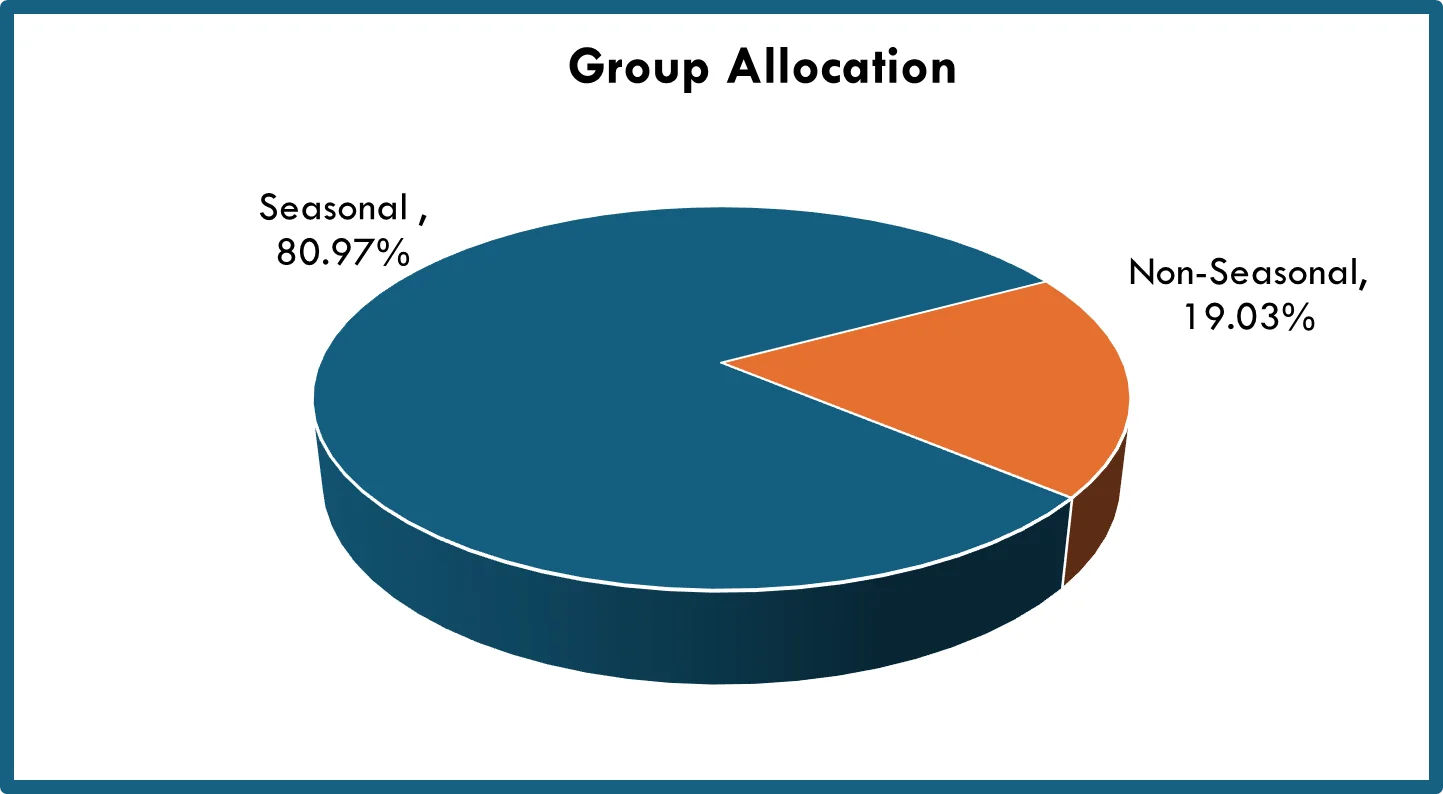
- Un autre facteur examiné est la répartition de la capacité d’allocation entre les groupes (saisonnier : 80.97%, non saisonnier : 19.03%)
- La faible corrélation et l’effet de complémentarité signifient que l’intégration de composantes non saisonnières dans la stratégie offre des possibilités d’accroître la capacité d’allocation
Conclusions
- Le groupe des composantes saisonnières est le principal moteur de performance du portefeuille : il procure des rendements réguliers sur la période, avec un ratio de Sharpe global de 1.66
- Le groupe non saisonnier sous-performe le groupe saisonnier et affiche un ratio de Sharpe plus faible, de 1.08
- La corrélation est négligeable entre les flux de rendements
- La stratégie globale fait mieux, en performance comme en ratio de Sharpe, que chacun des deux groupes, saisonnier et non saisonnier, avec un ratio de Sharpe plus élevé de 1.95
- Les composantes non saisonnières complètent donc les composantes saisonnières et ont un effet favorable sur le profil global de rendement et de risque de la stratégie
- Cet effet favorable peut être attribué :
- à la réduction de la volatilité du portefeuille, grâce à la faible corrélation entre les flux de rendements des groupes saisonnier et non saisonnier ;
- à la capacité d’allocation supplémentaire qu’apporte le groupe non saisonnier à la stratégie, ce qui réduit encore la volatilité.