
AiLA-Anlagestrategien – ein faktorbasierter Ansatz
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
AiLA-Renditen im Vergleich zu den „großen Drei“
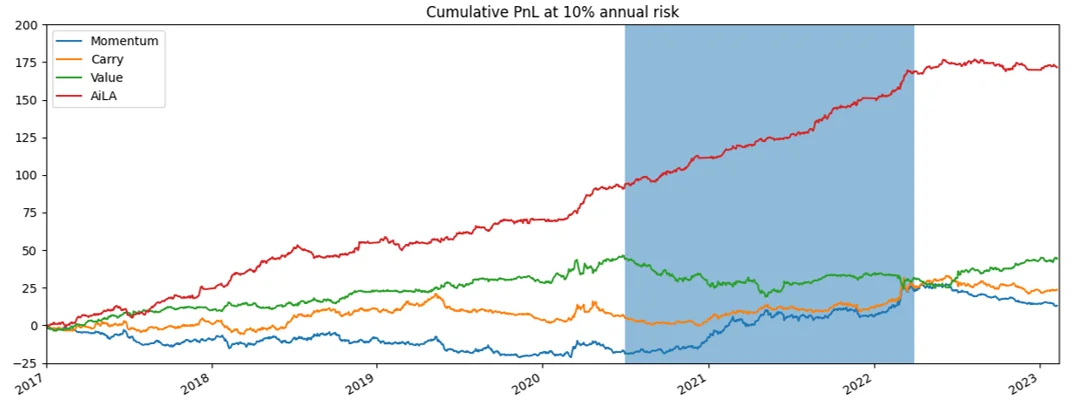
Historisches Verhalten
- Insgesamt geringe GuV-Korrelation von AiLA zu den 3 CTA-Strategien, z. B. 𝜌(täglich) ≲±15%.
- AiLA nutzte den Bullenmarkt („Long-Trends“) von Mitte 2020 bis März 2022, in dem Momentum-Strategien wieder an Beliebtheit gewannen (blau hinterlegter Zeitraum).
- AiLA nutzte auch den Crash („Short-Trends“) um März 2020, den die langsameren CTA-Strategien nur unzureichend abbildeten.
- Auch in anderen Phasen („schwache gemeinsame Trends“) erzielte AiLA in der Regel eine positive Performance.
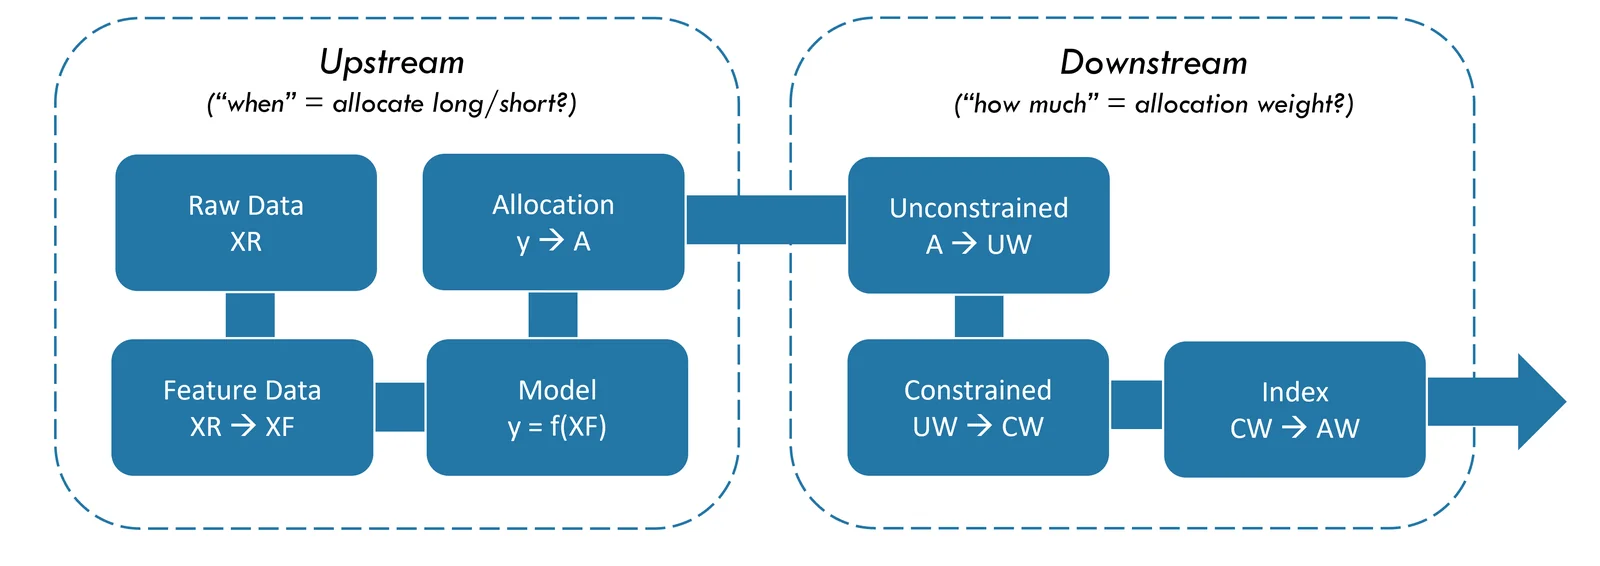
AiLAs systematischer Prozess
Historisches Verhalten
- AiLA-Alpha-Strategien sind opportunistische Strategien, die einem systematischen Prozess folgen.
- Die Strategie wird sowohl von Mikro- als auch von Makrofaktoren getrieben.
- Jeder Schritt des Prozesses ist vollständig automatisiert, ohne menschliches Eingreifen.
AiLA ist unkorreliert
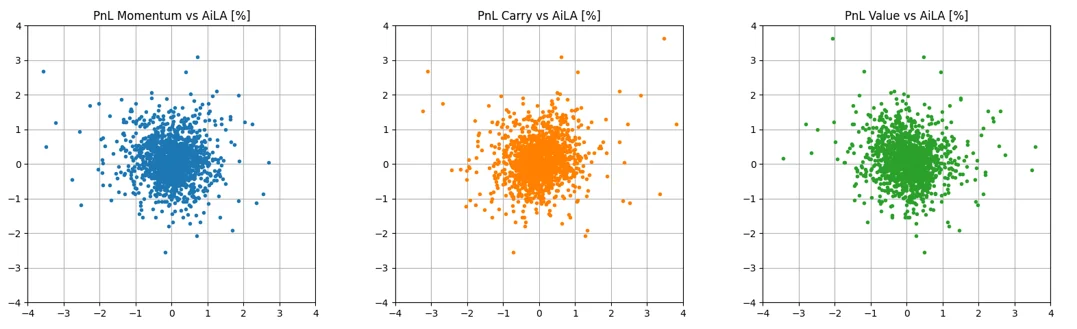
AiLA im Vergleich zu CTA-Faktoren
- 20 liquide Rohstoff-Futures-Märkte, Frontkontrakte.
- 3 CTA-Strategien, umgesetzt auf Basis von [Baz15].
- AiLA-Modelle je Rohstoff aggregiert.
- Alle Strategien auf dieselben Rohstoffrenditen angewandt.
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (4. Dezember 2015). Verfügbar bei SSRN: https://ssrn.com/abstract=2695101
AiLA unterscheidet sich von CTA-Faktoren
- Geringe Renditekorrelation zwischen AiLA und den Momentum-, Carry- und Value-Strategien.
- AiLA scheint mit jeder einzelnen der CTA-Strategien weniger verwandt zu sein als die CTA-Strategien untereinander.
- Die Renditen der AiLA-Strategien ergänzen andere systematische bzw. quantitative Strategien.
| 𝜌(täglich) | Momentum | Carry | Value | AiLA |
|---|---|---|---|---|
| Momentum | 1 | 62% | -44% | -2% |
| Carry | 62% | 1 | -30% | -13% |
| Value | -44% | -30% | 1 | -10% |
| AiLA | -2% | -13% | -10% | 1 |
Gewichte der AiLA-Strategien
- AiLA-Produkte werden durch Strategiegewichte definiert, hier als tatsächliche Gewichte (Actual Weights, AW) bezeichnet.
- Die Gewichte der AiLA-Produkte werden zum New Yorker Handelsschluss an T 1 per FTP übermittelt und zum Marktschluss an T ausgeführt.
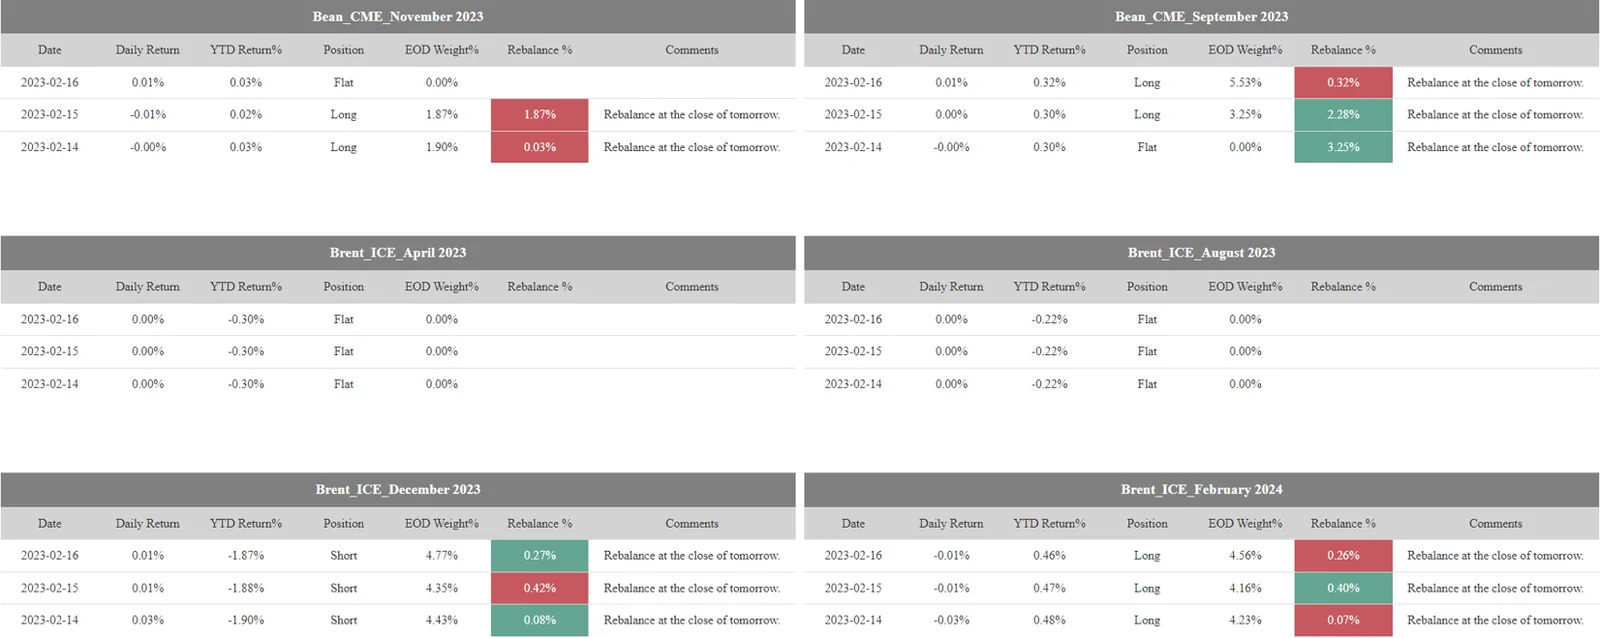
- Die Gewichtsinformationen (AW) umfassen:
- Name des Assets (Futures-Kontrakts),
- Gewicht in % des insgesamt allokierten Kapitals,
- Position, Long oder Short,
- tägliches Rebalancing, auszuführen zum nächsten Schluss.
- Die Gewichte werden im nachgelagerten Prozess bestimmt, der auf Basis der täglichen Allokationsentscheidungen festlegt, „wie viel“ jedem Asset zugewiesen wird.
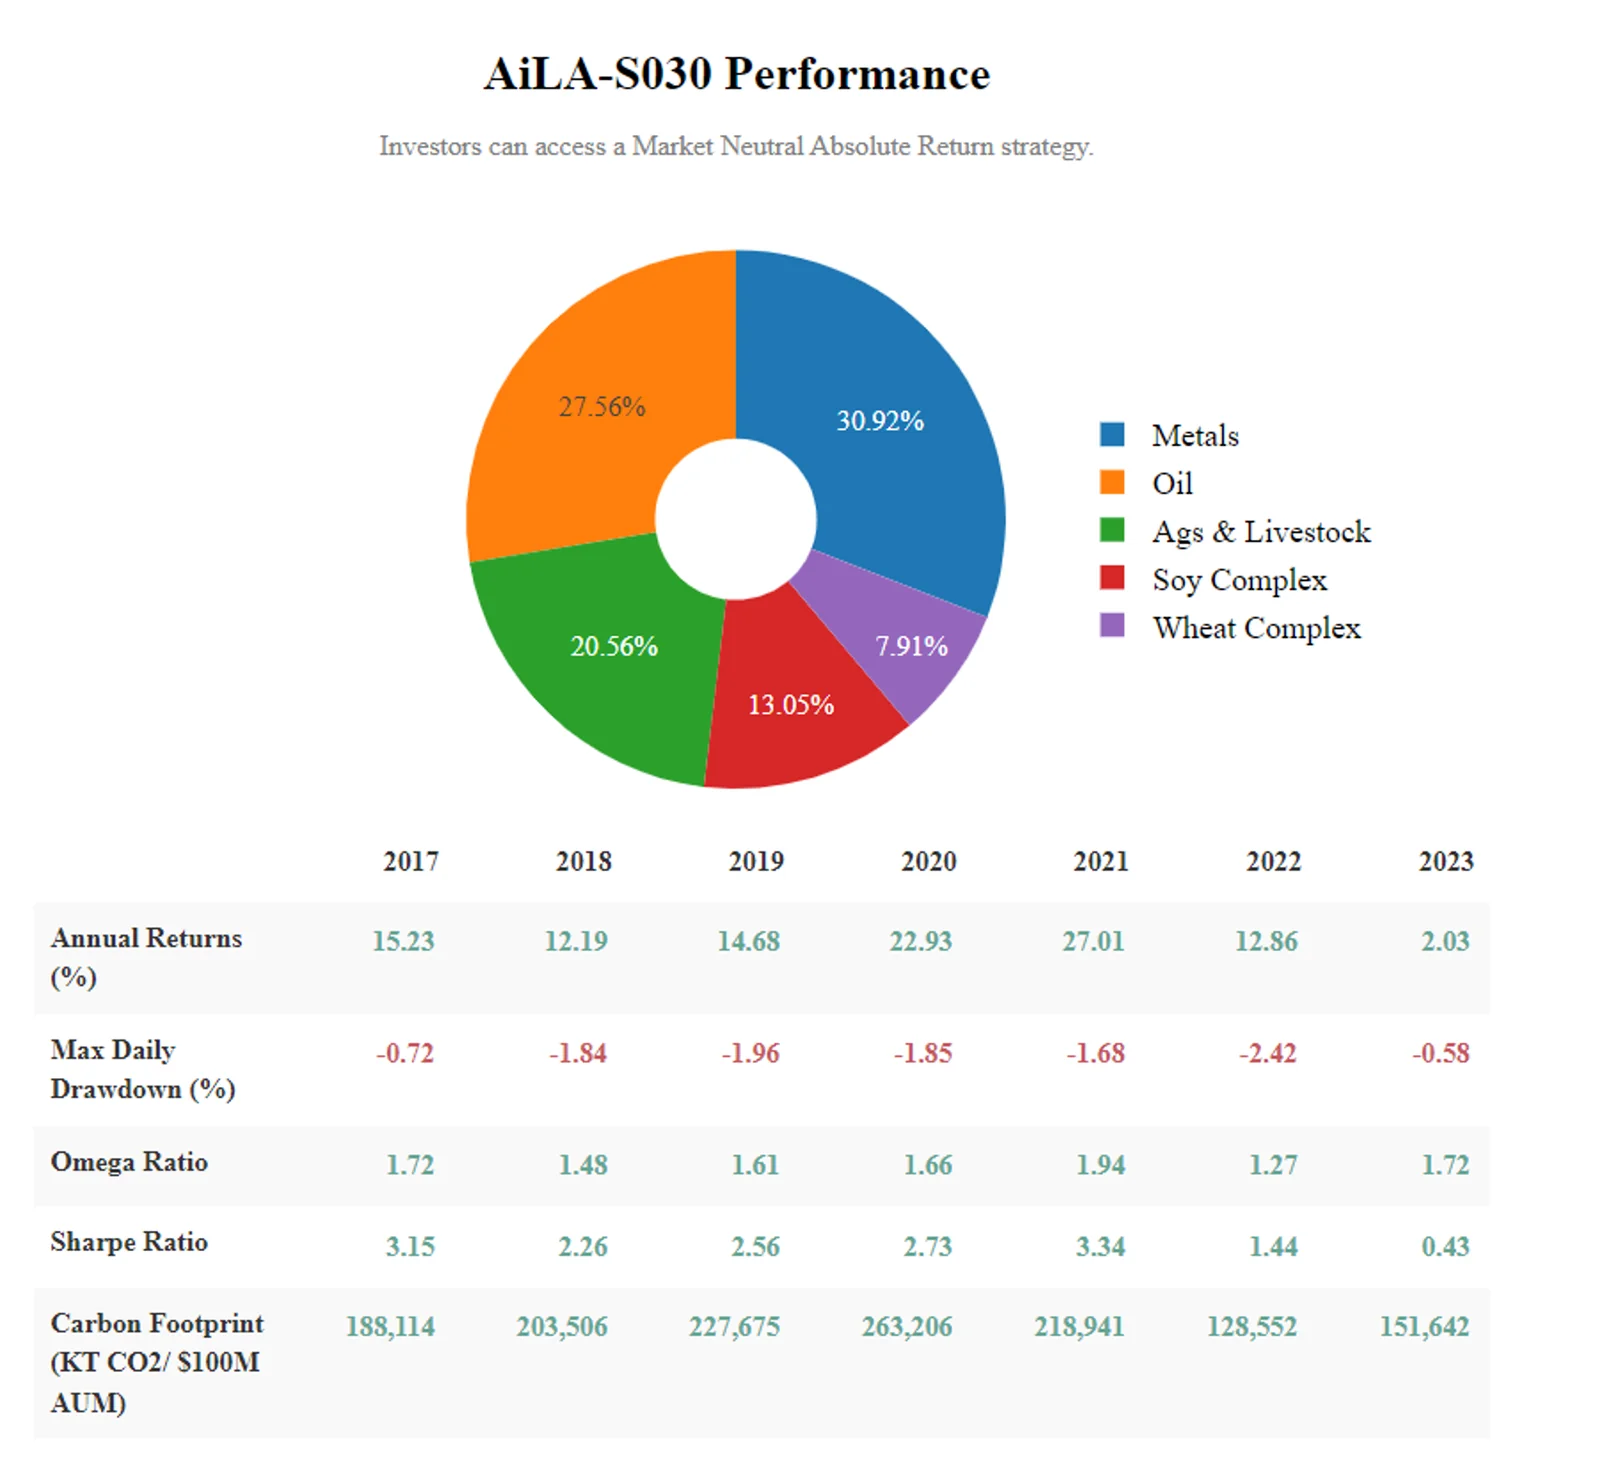
Verteilung der AiLA-Gewichte
Beispiel: tatsächliche Gewichtsinformationen von AiLA-S030.
Nachgelagerte Portfoliokonstruktion
- Die Eingaben liefert der vorgelagerte Prozess in Form täglicher Allokationsentscheidungen für einzelne Assets.
- An einem bestimmten Tag enthalten die Eingaben für jedes Asset im AiLA-Strategieportfolio die Entscheidung, Long oder Short zu allokieren oder nicht zu allokieren.
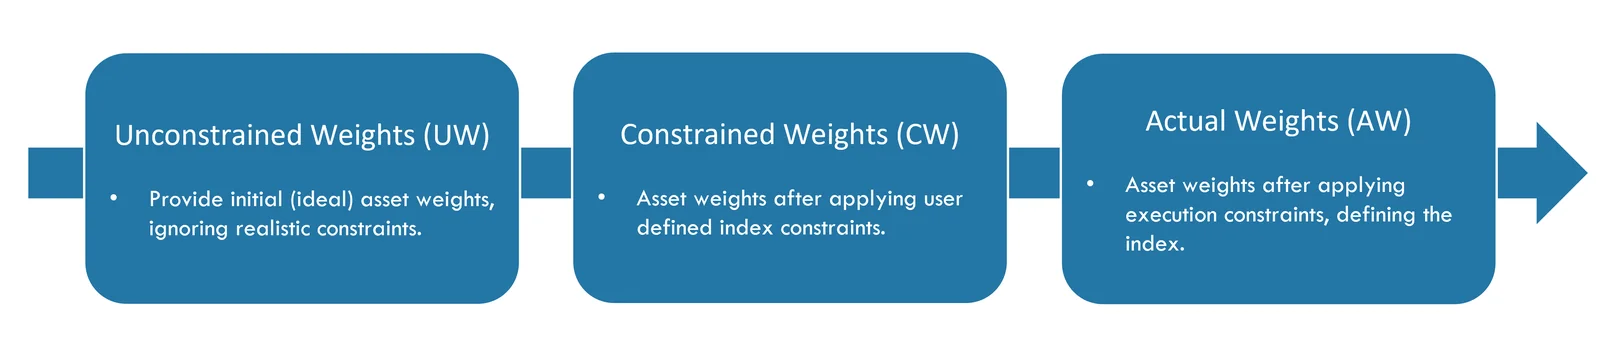
- Der nachgelagerte Prozess der Strategiekonstruktion entscheidet, „wie viel“ jedem Asset zugewiesen wird, indem er auf Basis der Allokationseingaben in drei aufeinanderfolgenden Schritten Strategiegewichte berechnet.
Nachgelagert – Gewichte
Unbeschränkte Gewichte (Unconstrained Weights, UW)
- Ideale Gewichte werden nach den Grundsätzen der Mittelwert-Varianz-Portfoliokonstruktion bestimmt. Wegen der dynamischen Natur der Allokationen werden jedoch nur Aspekte einbezogen, die sich empirisch als relevant für unsere Gegebenheiten erwiesen haben, um eine robuste und transparente Methodik zu erhalten.
- Die unbeschränkten Gewichte sollen die ideale Strategie gemäß den Präferenzen des Nutzers abbilden, bevor praktische Beschränkungen greifen. Die folgenden Schritte zielen dann darauf ab, eine Strategie zu erreichen, die der unbeschränkten möglichst nahekommt und zugleich die verschiedenen Nutzer- und Ausführungsbeschränkungen einhält.
- Unbeschränkte Gewichte werden für die Assets berechnet, für die an einem bestimmten Tag eine aktive Long- oder Short-Allokationsentscheidung vorliegt.
- Bei der Berechnung der unbeschränkten Gewichte werden folgende Aspekte berücksichtigt, von denen einige optional sind.
- Volatilität: Gleichgewichtung nach Asset-Risiko.
- Effektive Anzahl (N effective): variierende Allokation nach der geschätzten effektiven Anzahl von Assets.
- Strategiekorrelation: Vorgabe einer Korrelationspräferenz zur Standardstrategie BCOM oder GSCI.
- Risikoziel: Skalierung der Gewichte entsprechend dem Risikoziel der Strategie.
Beschränkte Gewichte (Constrained Weights, CW)
- Die beschränkten Gewichte übernehmen die unbeschränkten Gewichte (UW) als Eingabe und bestimmen dann unter einer Reihe linearer Nebenbedingungen den ähnlichsten Satz von Gewichten.
- Die Berechnung berücksichtigt an jedem Tag nur die Assets mit aktiven Gewichten (ungleich null).
- Die beschränkten Gewichte werden unter folgenden Nebenbedingungen berechnet.
- Asset-Obergrenze: Obergrenze für die Gewichte einzelner Assets.
- Sektor-Obergrenze: Obergrenze für die Summe der Gewichte innerhalb eines Sektors.
- Sharpe-Ratio: Untergrenze in Bezug auf die historischen Sharpe-Ratios der Strategie.
- Strategieallokation: Gleichheitsbedingung für die Summe aller Gewichte.
- Bei einer Präferenz für eine maximale Allokation besteht die Option, die resultierenden Gewichte an Geschäftstagen, an denen die Summe der Gewichte diesen Wert übersteigt, auf den Höchstwert herunterzuskalieren.
Nachgelagert – Allokationen
Tatsächliche Gewichte (Actual Weights, AW)
- Die Strategiegewichte werden mit den beschränkten Gewichten (CW) als Eingabe berechnet.
- Zusätzlich gilt ein Kriterium für die Ausgleichsperiode des Handels: Die Gewichte werden auf null gesetzt, wenn die Zahl der Geschäftstage bis zum Verfall oder zum Jahresende bei der Ausführungslogik Mid Cap (Large Cap) weniger als 2 (7) beträgt.
- Die CW-Gewichte nach Anwendung des Kriteriums für die Ausgleichsperiode werden als Zielgewichte bezeichnet, die die tatsächlichen Strategiegewichte zu erreichen versuchen.
- Die tatsächlichen Strategiegewichte können die Zielgewichte jedoch oft nicht erreichen, da die verschiedenen Obergrenzen das Rebalancing einschränken.
- Zu den verschiedenen Rebalancing-Beschränkungen, die die Ausführungslogik bei der Erzeugung der tatsächlichen Gewichte einhält, gehören nutzerdefinierte Kriterien sowie Liquiditätsbeschränkungen, die sich aus Volumen und Open Interest der gehandelten Assets ergeben.
Dokumentation des nachgelagerten Prozesses
Weitere Einzelheiten zur nachgelagerten Strategiemethodik finden Sie in:
- [AiLA-Methodik] Methodik der automatisierten Strategien, https://aila-x.com/methodology/alpha-strategy-calculations
- [AiLA-Methodik] Automatisierte Netto-Null-Methodik, https://aila-x.com/methodology/automated-net-zero-methodology
Nachgelagerte Kapitalallokation
Beispiel: tatsächliche Gewichte einer Strategie mit fünf Assets.
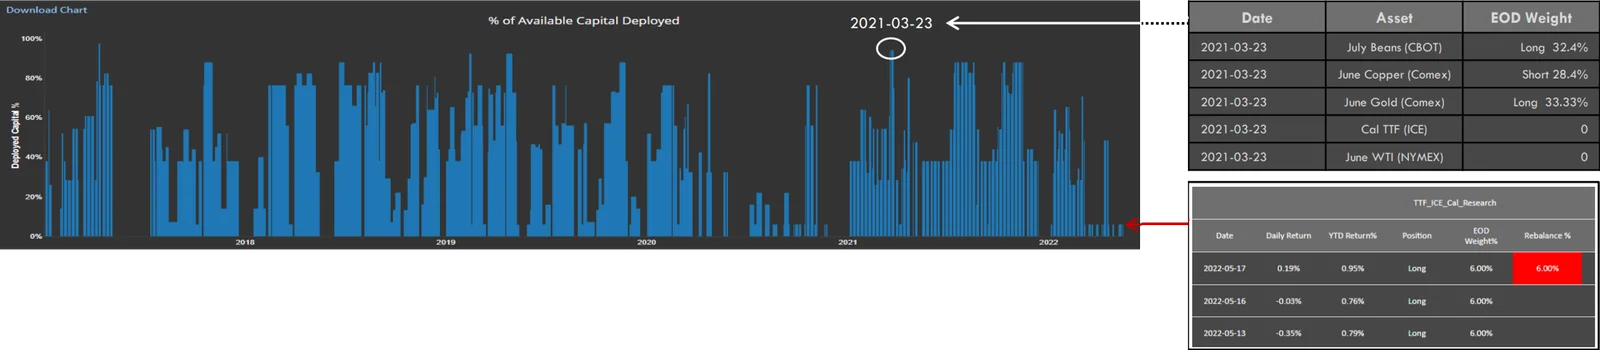
Strategie mit fünf Assets:
- Sojabohnen Juli, Kupfer Juni, Gold Juni, TTF Kalenderjahr und WTI Juni.
- Portfolioziel: gleiches Gewicht von 20% je Asset, wobei Asset-Gewichte von bis zu 100% zulässig sind.
Dynamische Gewichte:
- 2022 03 23: Allokationschancen bei Gold, Kupfer und Sojabohnen; die Gewichte steigen über 20%, sodass das System 94.1% des Kapitals allokiert.
- 2022 05 16: TTF ist das einzige Asset mit Allokationschance; ein Gewicht von 20% wird durch Liquiditätsbeschränkungen verhindert, sodass das System 6% des Kapitals allokiert.
- 2022 05 17: Die TTF-Allokation endet; das System entscheidet, das Long-Gewicht von 6% in TTF aufzulösen.
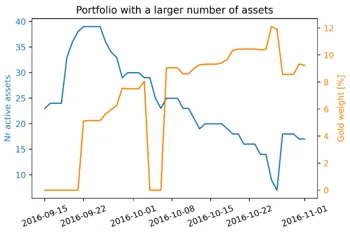
Wechselnde Zahl von Gewichten:
- Phasen mit vielen (wenigen) aktiven Assets führen tendenziell zu kleineren (größeren) Einzelgewichten.
Vorgelagert – Faktoren und Modellierung
- Hauptzweck des vorgelagerten Prozesses ist es zu entscheiden, „wann“ in die einzelnen Assets allokiert wird.
- Die Allokationen sollen die jeweils bestehenden Anlagechancen nutzen.
- Die opportunistischen Entscheidungen beruhen auf datengetriebenen Modellen für die einzelnen Assets.
- Die Allokationsentscheidungen entstehen im vorgelagerten Prozess in vier aufeinanderfolgenden Schritten.
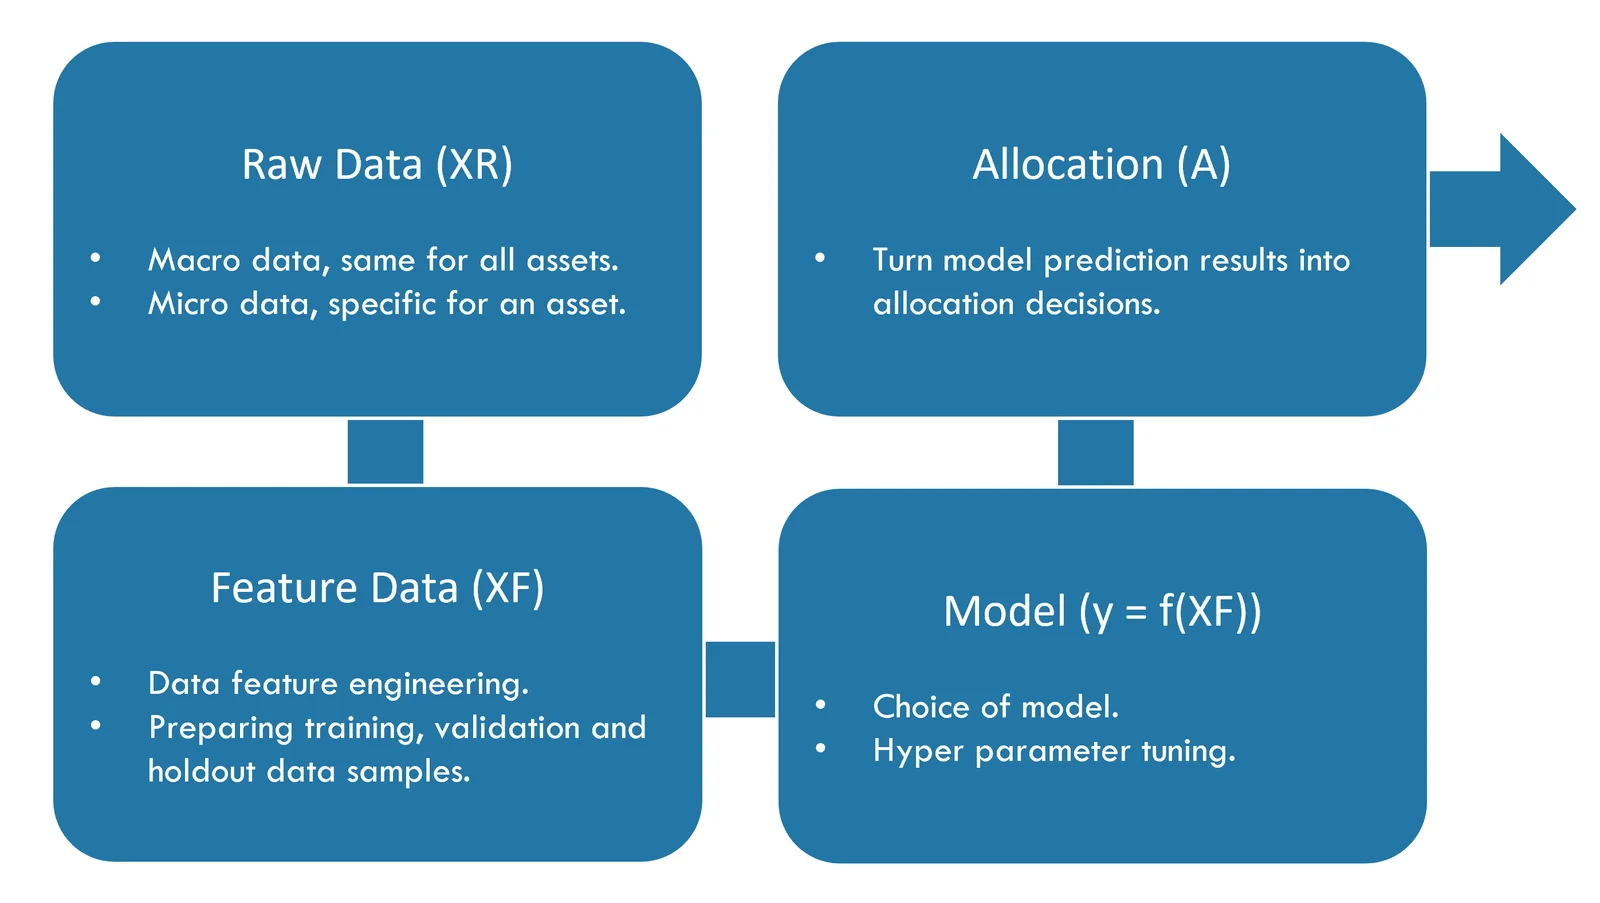
Faktoren der Anlageentscheidung
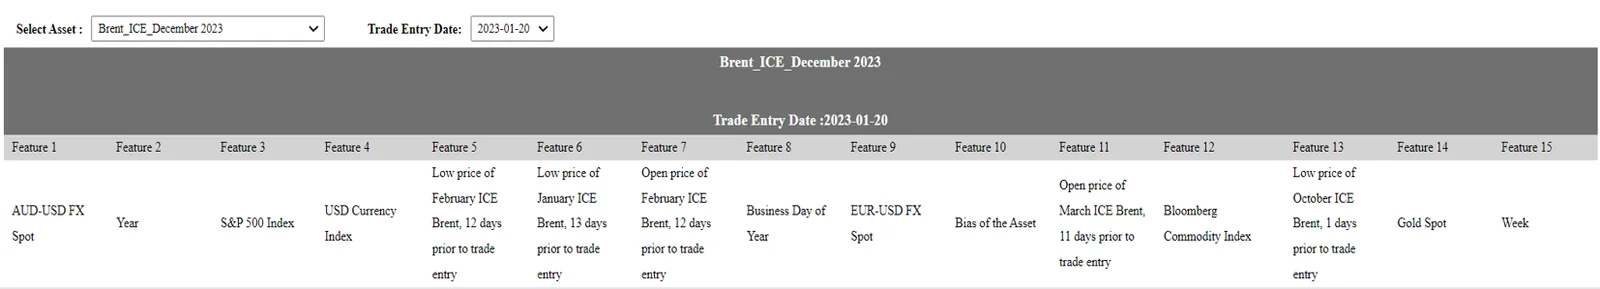
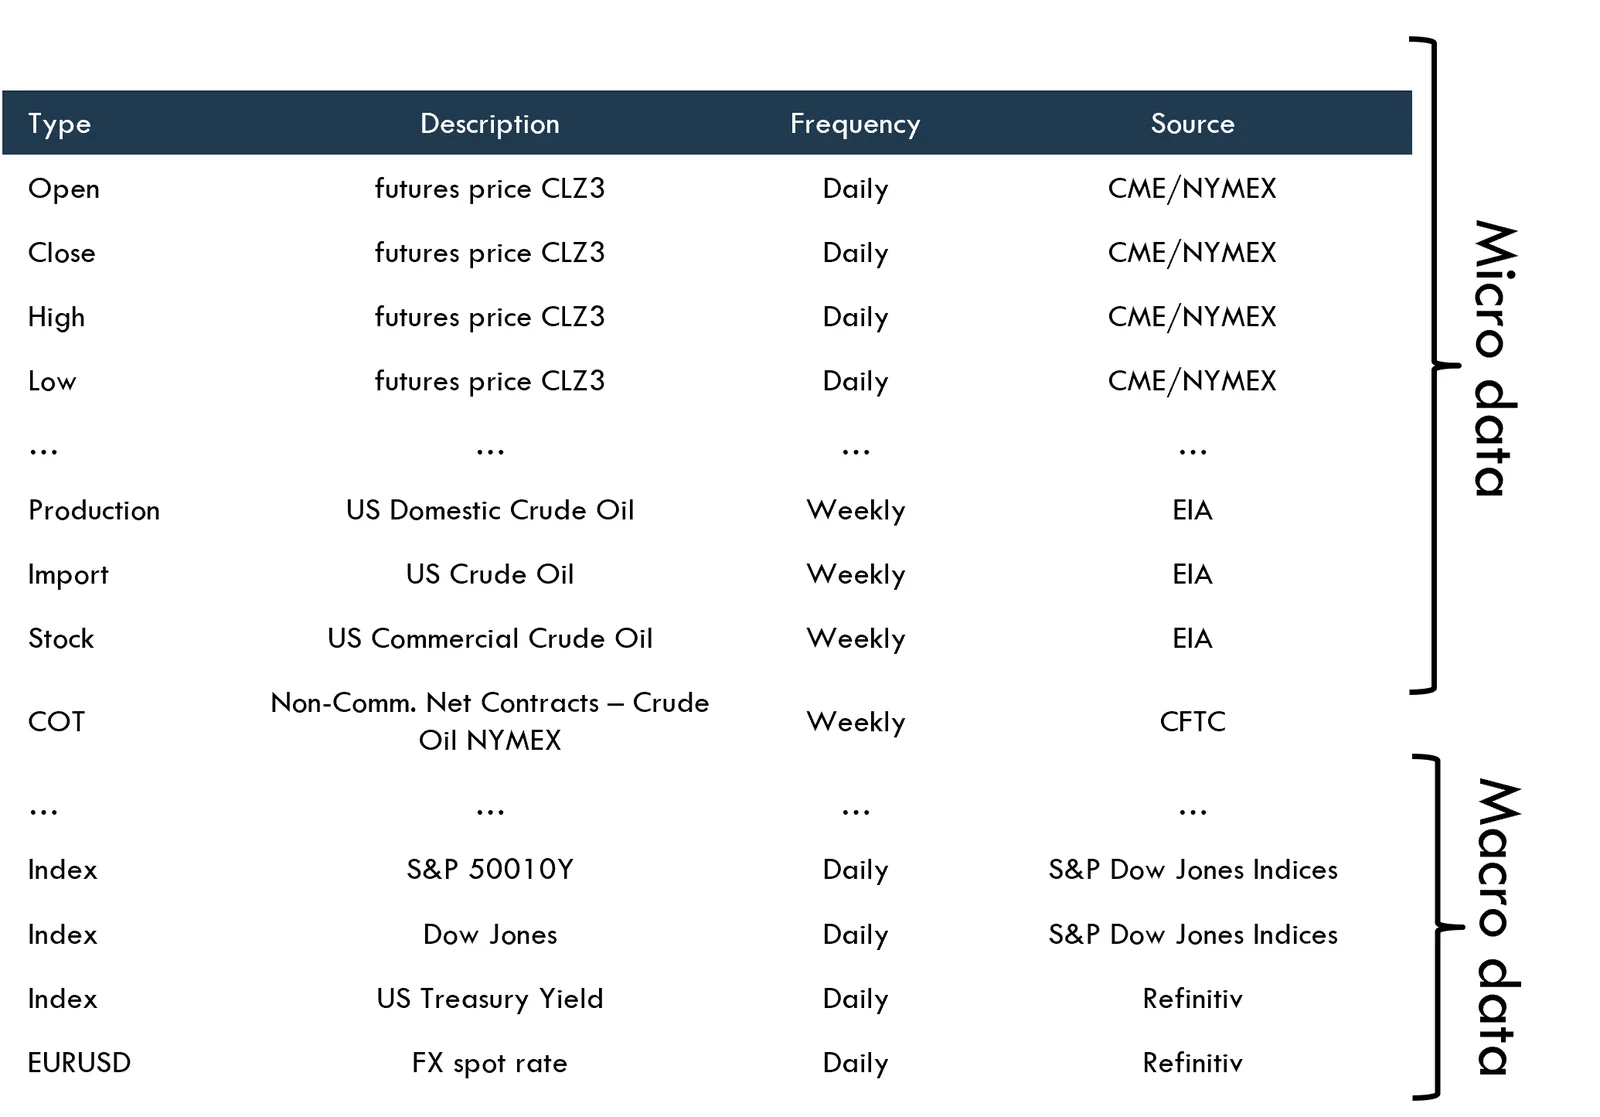
- Mikro-Features werden gezielt mit Bezug auf das jeweilige Asset ausgewählt und vollständig von den Datenanbietern Refinitiv und Bloomberg bezogen. Zu den Mikro-Feature-Daten gehören unter anderem Daten zur Kurvenstruktur, die Commitments of Traders sowie Fundamentaldaten.
Ein Beispiel für Mikro-Feature-Daten ist der H-J-Spread bei RBOB, der die Wirkung von Temperatur, Reid-Dampfdruck (RVP), erwarteter Raffineriekapazität, erwarteter Nachfrage nach dem Winter usw. erfasst.
- Makro-Features dienen als gemeinsame Features für alle Assets. Zu den Daten gehören unter anderem Marktindizes, Wechselkurse, Konjunkturindikatoren und Preise wichtiger Rohstoffe. Die Daten werden vollständig von den Datenanbietern Refinitiv und Bloomberg bezogen.
Ein Beispiel für Makro-Feature-Daten ist ein Wechselkurs, der sich auf die RBOB-Produktexporte aus einem raffineriestarken Standort auswirkt, indem er sie verteuert oder verbilligt. - Die Feature-Daten werden nach Marktschluss im Rahmen des Tagesendprozesses (EOD) erfasst, und alle Daten stammen aus wiederholbaren, öffentlichen und überprüfbaren Quellen.
Vorgelagert – Modellierungsphilosophie
Feature-Daten (XF)
- Alle Feature-Daten werden vom DQ-System (Datenqualität) verarbeitet und anschließend in ein Format überführt, das dem Modell den Zugriff auf relevante Informationen erleichtert, z. B. unter anderem durch Normalisierung der Daten, relative bzw. Spread-Informationen, One-Hot-Encodings usw.
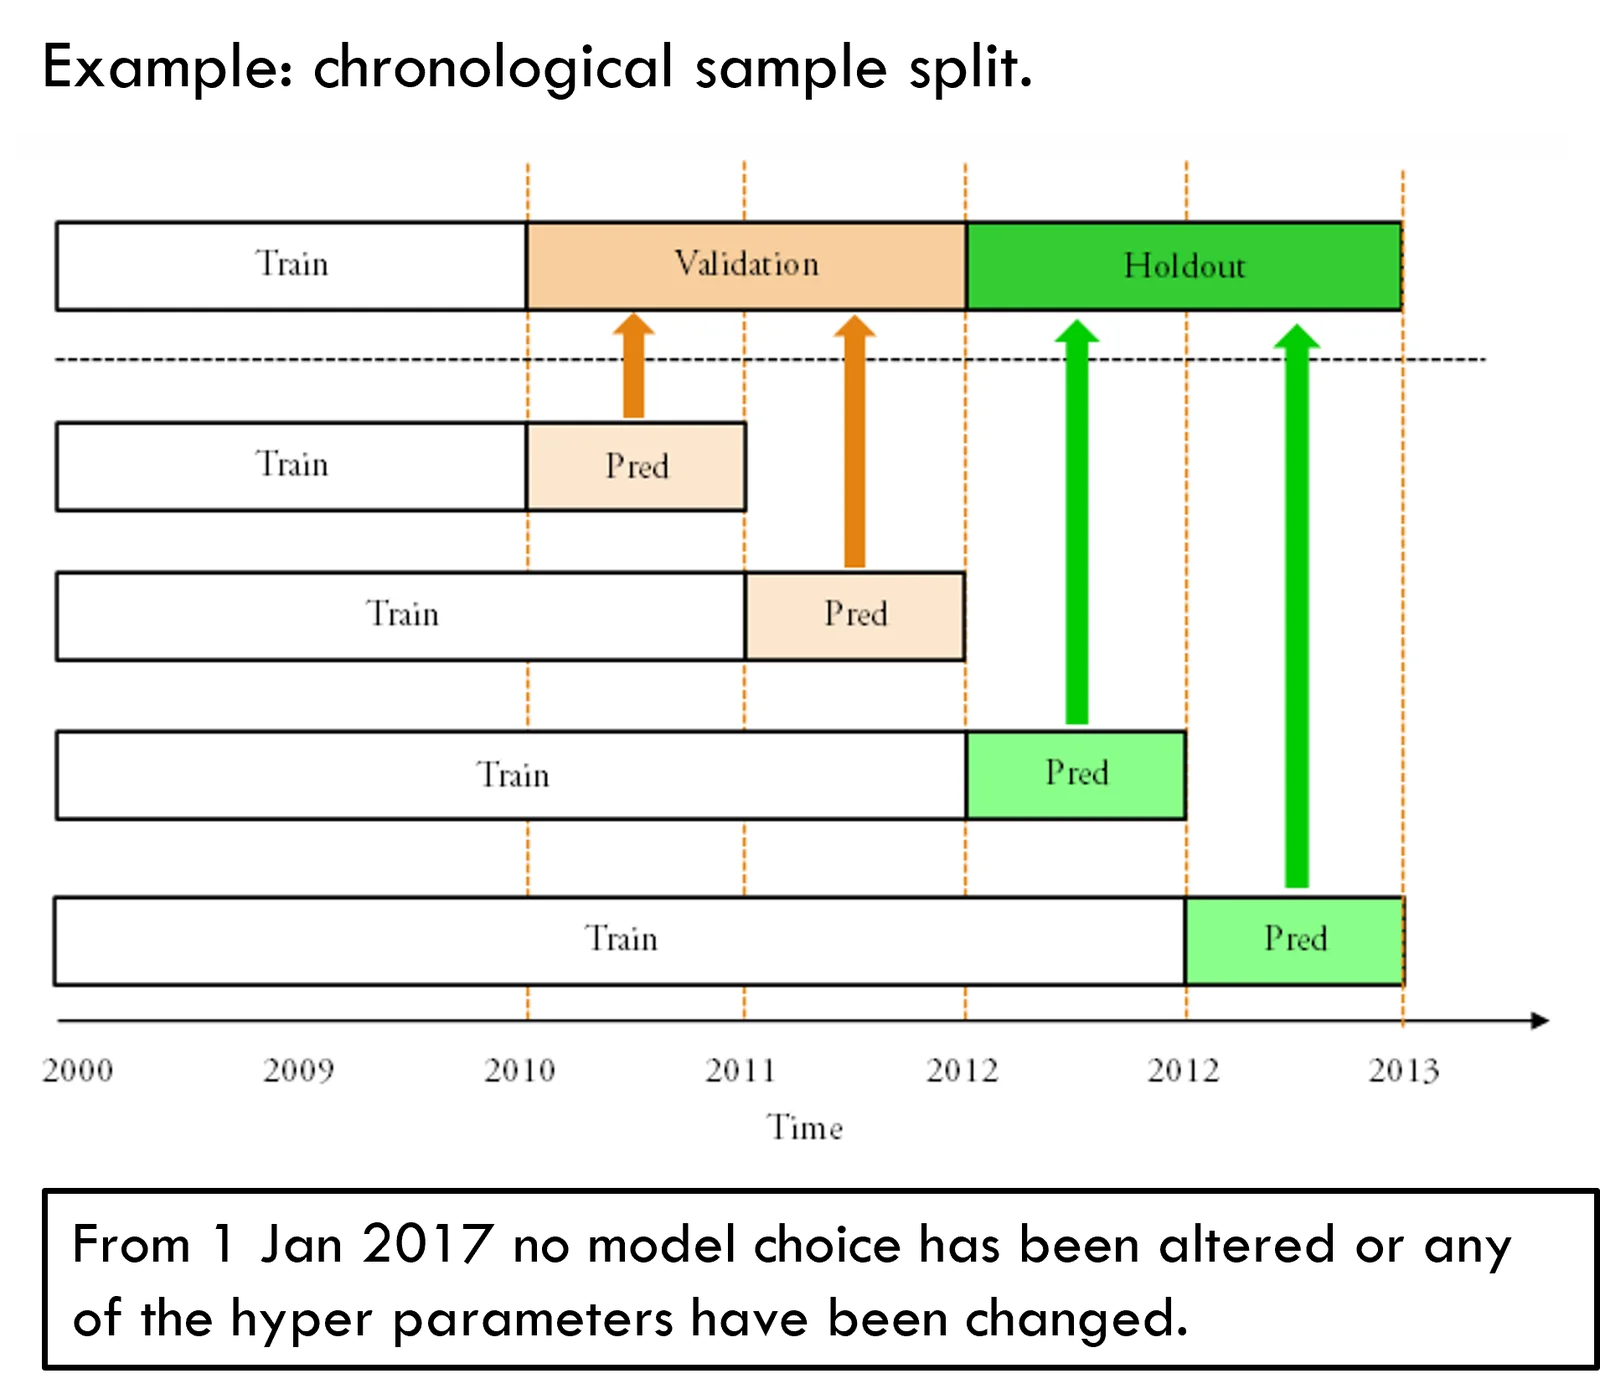
- Für die Trainingszyklen der Modelle werden die Daten chronologisch in drei Stichproben aufgeteilt, die aufeinanderfolgenden Zeiträumen entsprechen (siehe Grafik):
- Training: zum Trainieren des Modells.
- Validierung: zur Validierung der Modellperformance sowie zur Abstimmung der Hyperparameter.
- Holdout: Out-of-Sample-Daten zur Bewertung der finalen Performance, nachdem alle Aspekte des Modells eingefroren wurden.
- Wegen des außerordentlichen Overfitting-Risikos darf der Holdout-Datensatz nur ein einziges Mal für die abschließende Bewertung der Modellperformance verwendet werden.
- Die wichtigsten Features, die zu einer Allokationsentscheidung für ein Asset an einem bestimmten Tag in einer AiLA-Strategie beitragen, sind in der Benutzeroberfläche der AiLA-Produkte einsehbar.
Vorgelagert – Modellwahl
Modellwahl: y = f(XF)
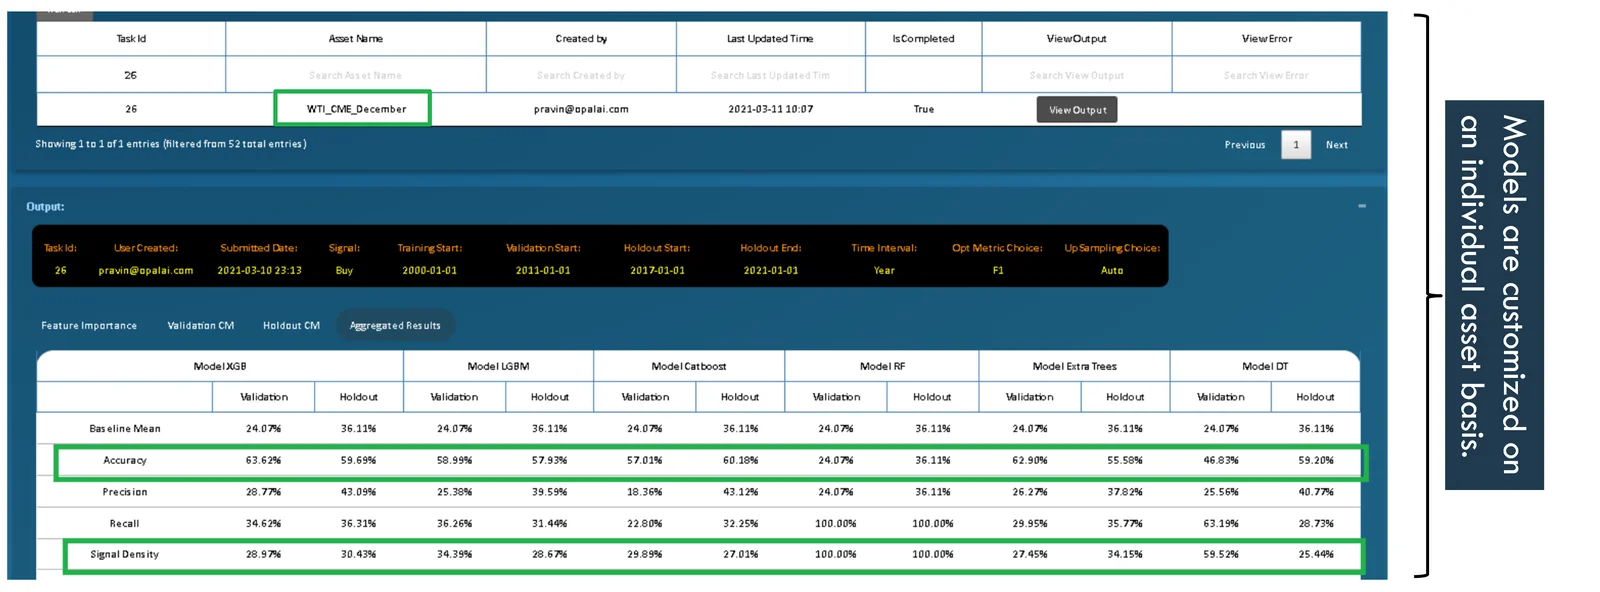
- Die Modellwahl umfasst die Analyse verschiedener Modelle mit der Plattform MLRD (Machine Learning Research and Development)
- In den Trainings- und Validierungszyklen der Modelle werden auch die Hyperparameter abgestimmt.
- Die beim Modelllauf erhobenen Kennzahlen, mit besonderem Gewicht auf Genauigkeit (Accuracy) und Signaldichte, bilden die Grundlage für die qualitative Beurteilung, anhand derer das Modell endgültig gewählt wird.
Vorgelagert – erklärbare Faktoren
Allokationsentscheidung (A)
- Einstiegsentscheidung
- Die Modellausgabe (y) liefert täglich eine Prognose, ob über eine bestimmte Haltedauer ein bestimmtes Chance-Risiko-Ziel erreicht wird.
- Zum Beispiel die Wahrscheinlichkeit, dass eine Long-Position in den nächsten 15 Tagen eine Rendite von 10% erzielt, ohne mehr als 3% zu verlieren.
- Ist die Wahrscheinlichkeit für ein günstiges Long- oder Short-Chance-Risiko-Szenario ausreichend hoch, wird eine opportunistische Allokation mit den entsprechenden Zielparametern eingegangen.
- Ausstiegsentscheidung:
- Eine Allokation wird so lange gehalten, bis eines von vier Ausstiegskriterien erfüllt ist.
- Für ein weiteres Investiertbleiben wird wenig Chance erwartet.
- Das Risikoziel seit Beginn des Investments wird erreicht.
- Das Ertragsziel seit Beginn des Investments wird erreicht.
- Das Modell liefert eine entgegengesetzte Chance.
- Von den obigen Kriterien hängt nur Ausstiegskriterium (4) von den Feature-Daten ab.
Beispiel: Entscheidung für eine Long-Allokation in Gold_CME_June.
2022-04-13: Einstiegsentscheidung
- Günstiges Chance-Risiko-Verhältnis, prognostiziert anhand von Mikro- und Makro-Features
| Schlusskurs Gold Dezember 1 Tag vor Positionseröffnung | Datum der Positionseröffnung | Schlusskurs Gold Oktober 1 Tag vor Positionseröffnung | Schlusskurs Gold Mai 15 Tage vor Positionseröffnung | Eröffnungskurs Gold Januar 19 Tage vor Positionseröffnung |
| Tiefstkurs Gold Oktober 2 Tage vor Positionseröffnung | Tiefstkurs Gold April 9 Tage vor Positionseröffnung | Höchstkurs Gold Oktober 6 Tage vor Positionseröffnung | Tiefstkurs Gold August 1 Tag vor Positionseröffnung | Tiefstkurs Gold August 16 Tage vor Positionseröffnung |
| Wöchentliche Rohölförderung im Inland, USA | Wöchentliche Rohölimporte, USA | Wöchentliche kommerzielle Rohölbestände, USA | Dow Jones Index | S&P 500 Index |
| Rendite 10-jähriger US-Staatsanleihen (Index) | Bloomberg Commodity Index | Baltic Dry Index | US-Dollar-Index | USD-JPY-Devisenkassakurs |
| GBP-USD-Devisenkassakurs | CME-Kupfer, Frontmonat | Gold-Kassakurs | CFTC CoT NCNC Sojaöl - CBT | CFTC CoT NCNC Heizöl Nr. 2 - NYMEX |
| CFTC CoT NCNC Erdgas – NYMEX | CFTC CoT NCNC Sojaschrot - CBT | CFTC CoT NCNC Baumwolle Nr. 2 - ICE Futures U.S. | CFTC CoT NCNC Lebendrinder - CME | CFTC CoT NCNC Mastrinder - CME |
| CFTC CoT NCNC Rohöl - NYMEX | CFTC CoT NCNC Kakao - ICE Futures U.S. | CFTC CoT NCNC Zucker Nr. 11 - ICE Futures U.S. | CFTC CoT NCNC Kaffee C - ICE Futures U.S. | USD-BRL-Devisenkassakurs |
| EUR-USD-Devisenkassakurs | AUD-USD-Devisenkassakurs | USD-CAD-Devisenkassakurs |
(* CFTC CoT NCNC = CFTC Commitments of Traders, Netto-Kontrakte der Non-Commercials)
2022-04-21: Ausstiegsentscheidung
- Risikoziel seit Beginn des Investments erreicht