
Stratégies d’investissement AiLA - Une approche factorielle
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Rendements d’AiLA face aux « Big Three »
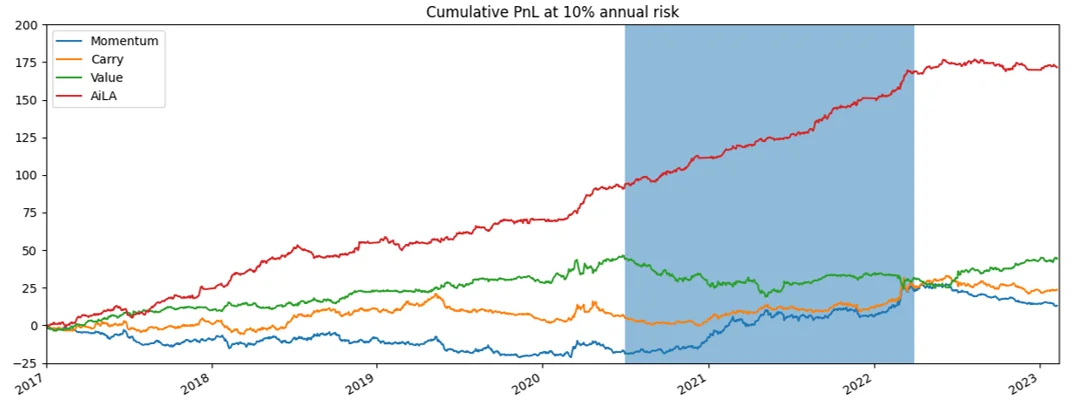
Comportement historique
- Corrélation du PnL globalement faible entre AiLA et les 3 CTA, par exemple 𝜌(quotidienne) ≲±15%.
- AiLA a capté le marché haussier (« tendances longues ») de mi-2020 à mars 2022, période où les stratégies de momentum ont retrouvé leur popularité (période ombrée en bleu).
- AiLA a également capté le krach (« tendances courtes ») autour de mars 2020, que les stratégies CTA plus lentes n’ont pas bien saisi.
- AiLA a généralement aussi obtenu de bons résultats dans les autres périodes (« tendances communes faibles »).
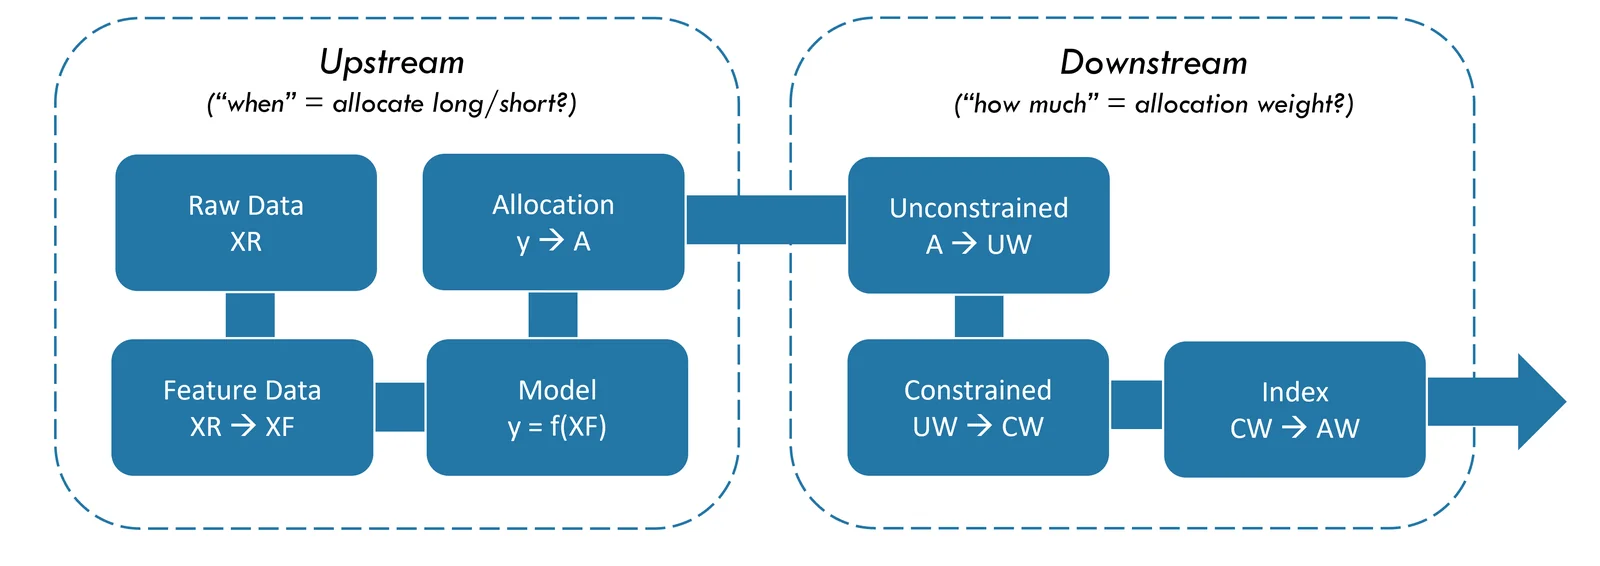
Le processus systématique d’AiLA
Comportement historique
- Les stratégies alpha d’AiLA sont des stratégies opportunistes reposant sur un processus systématique.
- La stratégie est déterminée à la fois par des facteurs micro et macroéconomiques.
- Chaque étape du processus est entièrement automatisée, sans aucune intervention humaine.
AiLA est décorrélée
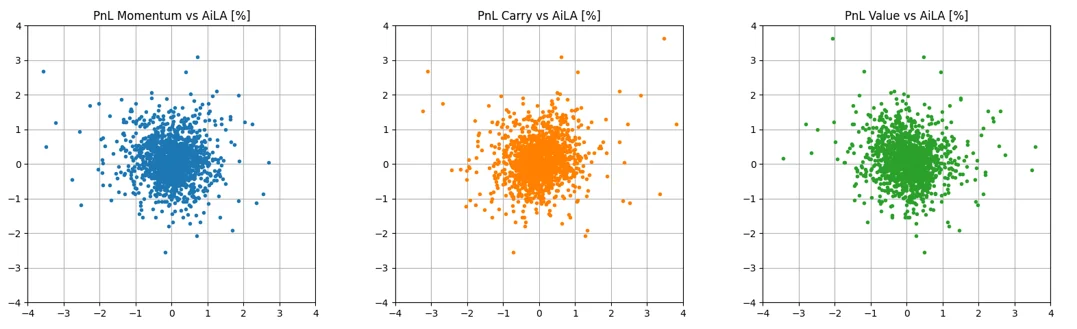
AiLA face aux facteurs CTA
- 20 marchés liquides de contrats à terme (futures) sur matières premières, contrats de première échéance.
- 3 stratégies CTA mises en œuvre d’après [Baz15].
- Modèles AiLA agrégés pour chaque matière première.
- Toutes les stratégies sont appliquées aux mêmes rendements des matières premières.
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (4 décembre 2015). Disponible sur SSRN : https://ssrn.com/abstract=2695101
AiLA se distingue des facteurs CTA
- Faible corrélation des rendements entre AiLA et les stratégies momentum, carry et value.
- AiLA paraît moins liée à chacune des stratégies CTA que les stratégies CTA ne le sont entre elles.
- Les rendements de la stratégie AiLA sont complémentaires de ceux des autres stratégies systématiques et quantitatives.
| 𝜌(quotidienne) | Momentum | Carry | Value | AiLA |
|---|---|---|---|---|
| Momentum | 1 | 62% | -44% | -2% |
| Carry | 62% | 1 | -30% | -13% |
| Value | -44% | -30% | 1 | -10% |
| AiLA | -2% | -13% | -10% | 1 |
Pondérations des stratégies AiLA
- Les produits AiLA sont définis par des pondérations de stratégie, appelées ici pondérations effectives (AW, actual weights).
- Les pondérations des produits AiLA sont transmises par FTP à la clôture de New York en T 1, pour exécution à la clôture du marché en T.
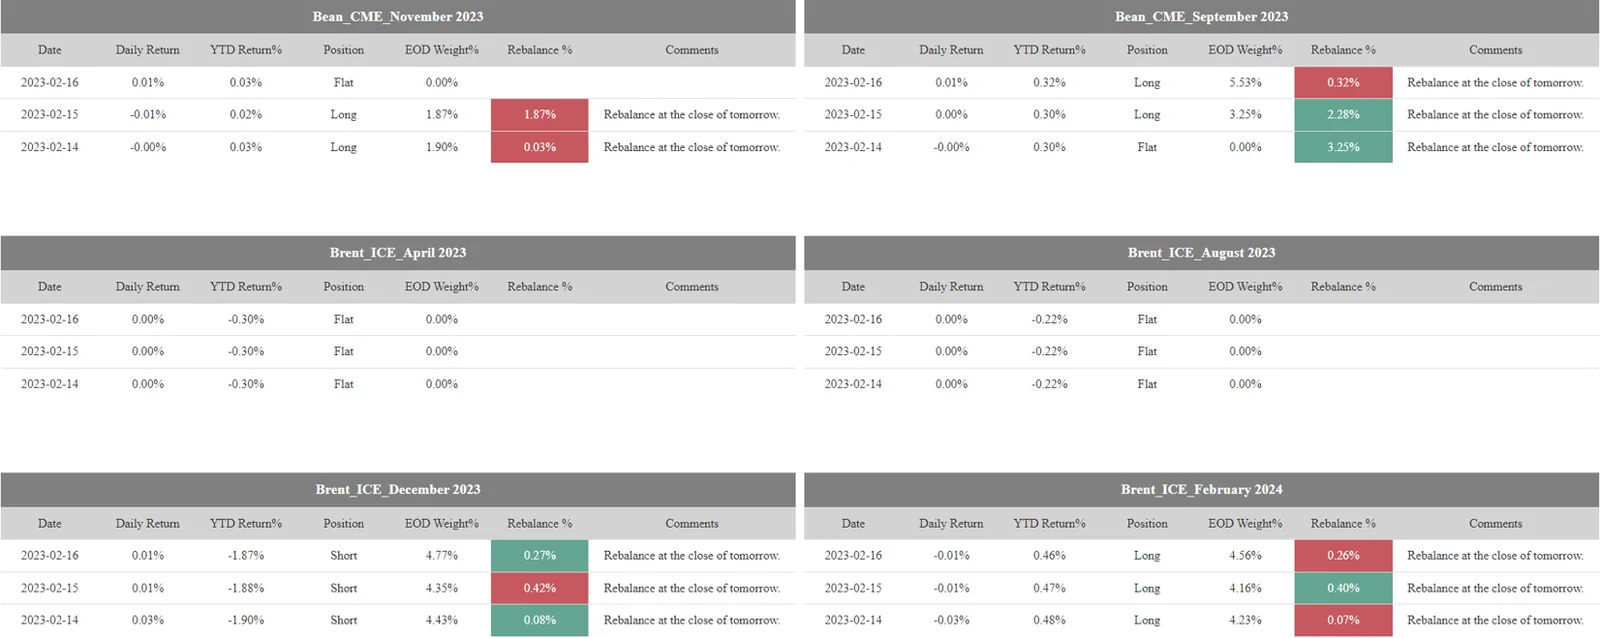
- Les informations de pondération (AW) comprennent :
- le nom de l’actif (contrat à terme),
- la pondération en % du capital total alloué,
- le sens de la position, longue ou courte,
- le rééquilibrage quotidien, à exécuter à la clôture suivante.
- Les pondérations sont déterminées dans le processus aval, qui porte sur le « combien » allouer à chaque actif, à partir des décisions d’allocation quotidiennes fournies en entrée.
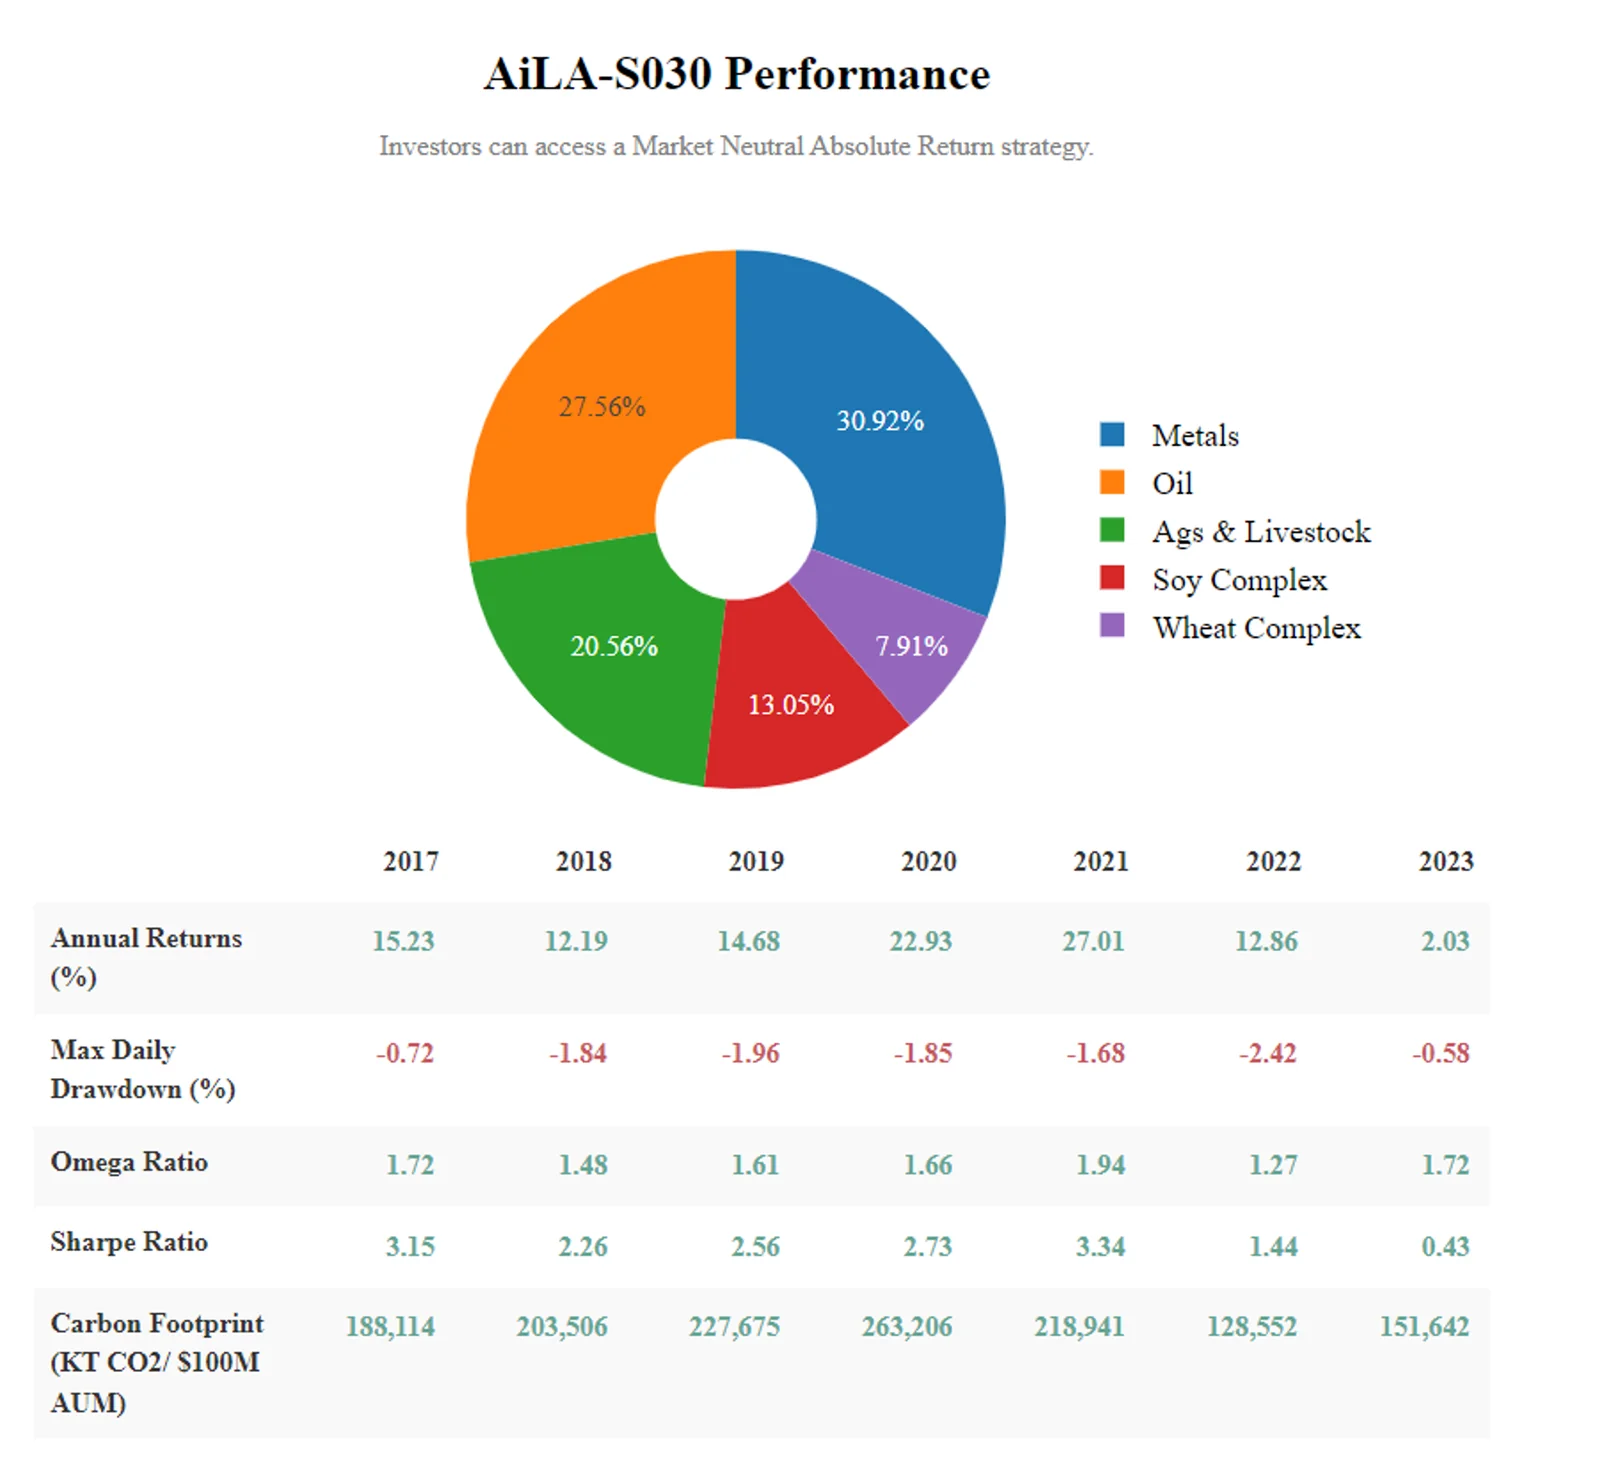
Diffusion des pondérations AiLA
Exemple : informations de pondération effective d’AiLA-S030.
Construction de portefeuille en aval
- Les entrées sont fournies par le processus amont sous la forme de décisions d’allocation quotidiennes pour chaque actif.
- Un jour donné, les entrées indiquent, pour chaque actif du portefeuille de la stratégie AiLA, la décision d’allouer en position longue ou courte, ou de ne pas allouer.
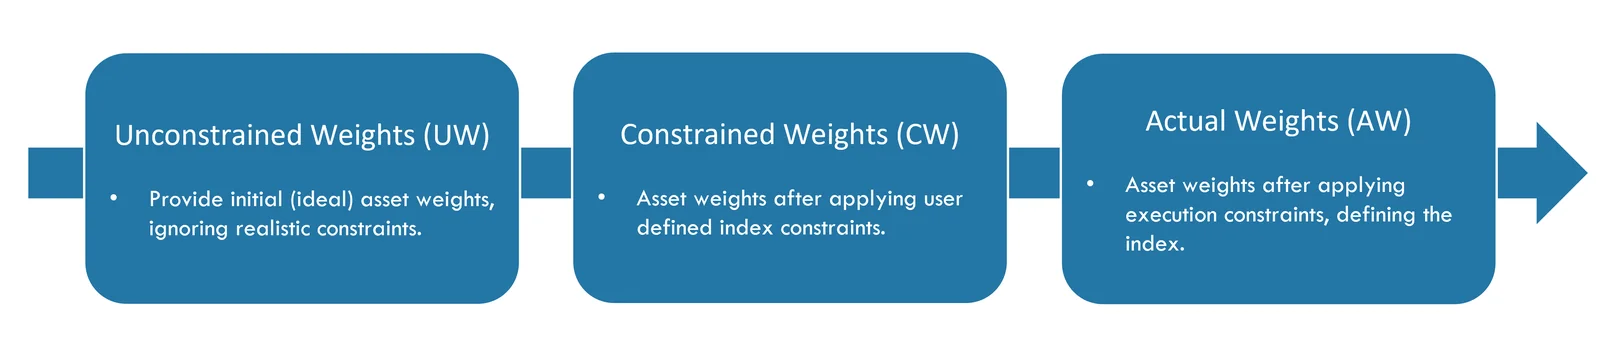
- Le processus aval de construction de la stratégie décide « combien » allouer à chaque actif, en calculant les pondérations de la stratégie en trois étapes successives à partir des décisions d’allocation.
Aval – Pondérations
Pondérations non contraintes (UW)
- Les pondérations idéales sont déterminées selon les principes de construction de portefeuille moyenne-variance ; toutefois, compte tenu de la nature dynamique des allocations, seuls les aspects dont la pertinence a été démontrée empiriquement dans notre contexte sont retenus, afin d’obtenir une méthodologie robuste et transparente.
- Les pondérations non contraintes ont pour objet de représenter la stratégie idéale, fondée sur les préférences de l’utilisateur, avant l’application de toute contrainte pratique. Les étapes suivantes visent ensuite à obtenir une stratégie aussi proche que possible de la stratégie non contrainte, tout en respectant les différentes contraintes d’utilisateur et d’exécution.
- Les pondérations non contraintes sont calculées pour l’ensemble des actifs faisant l’objet d’une décision d’allocation long/short active à une date donnée.
- Le calcul des pondérations non contraintes prend en compte les aspects suivants, dont certains sont facultatifs.
- Volatilité : pondération égale par rapport au risque de chaque actif.
- N effectif : allocation variable en fonction du nombre effectif estimé d’actifs.
- Corrélation de la stratégie : introduction d’une préférence de corrélation avec la stratégie standard BCOM ou GSCI.
- Objectif de risque : mise à l’échelle des pondérations conformément à l’objectif de risque de la stratégie.
Pondérations contraintes (CW)
- Les pondérations contraintes prennent en entrée les pondérations non contraintes (UW), puis déterminent l’ensemble de pondérations le plus proche compte tenu d’un ensemble de contraintes linéaires.
- Le calcul ne porte que sur les actifs dont la pondération est active (non nulle) à une date donnée.
- Les pondérations contraintes sont calculées sous les contraintes suivantes.
- Plafond par actif : borne supérieure appliquée à la pondération de chaque actif.
- Plafond sectoriel : borne supérieure appliquée à la somme des pondérations au sein d’un secteur.
- Ratio de Sharpe : borne inférieure appliquée aux ratios de Sharpe historiques de la stratégie.
- Allocation de la stratégie : contrainte d’égalité appliquée à la somme de toutes les pondérations.
- En cas de préférence d’allocation maximale, une option permet de ramener les pondérations en sortie à la valeur maximale les jours ouvrés où leur somme dépasse cette valeur.
Aval - Allocations
Pondérations effectives (AW)
- Les pondérations de la stratégie sont calculées à partir des pondérations contraintes (CW).
- En outre, un critère de période d’équilibrage des transactions est appliqué : les pondérations sont mises à zéro lorsque le nombre de jours ouvrés restant avant l’échéance ou la fin de l’année est inférieur à 2 (7) avec la logique d’exécution Mid (Large) Cap.
- Les pondérations CW auxquelles est appliqué le critère de période d’équilibrage des transactions sont appelées pondérations cibles ; ce sont elles que les pondérations effectives de la stratégie cherchent à atteindre.
- Les pondérations effectives de la stratégie ne peuvent toutefois souvent pas égaler les pondérations cibles, en raison des restrictions de rééquilibrage qu’imposent les différents plafonds.
- Les différentes restrictions de rééquilibrage, que la logique d’exécution respecte pour produire les pondérations effectives, comprennent des critères définis par l’utilisateur ainsi que des contraintes de liquidité dictées par le volume et l’intérêt ouvert (open interest) des actifs négociés.
Documentation sur le processus aval
La méthodologie aval des stratégies est détaillée dans les documents suivants :
- [Méthodologie AiLA] Méthodologie de la stratégie automatisée, https://aila-x.com/methodology/alpha-strategy-calculations
- [Méthodologie AiLA] Méthodologie automatisée Net Zéro, https://aila-x.com/methodology/automated-net-zero-methodology
Allocation du capital en aval
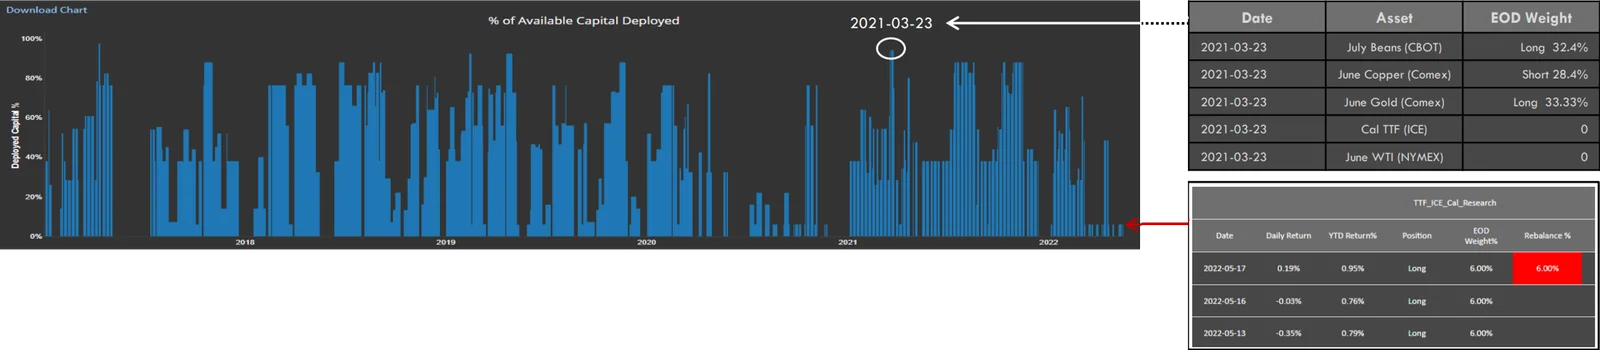
Exemple : pondérations effectives d’une stratégie à cinq actifs.
Stratégie à cinq actifs :
- soja juillet, cuivre juin, or juin, TTF calendaire (Cal) et WTI juin.
- Objectif du portefeuille : pondération égale de 20% par actif, tout en autorisant des pondérations allant jusqu’à 100% par actif.
Pondérations dynamiques :
- 2022 03 23 : opportunités d’allocation sur l’or, le cuivre et le soja ; les pondérations sont portées au-delà de 20%, si bien que le système alloue 94.1% du capital.
- 2022 05 16 : le TTF est le seul actif présentant une opportunité d’allocation ; la pondération de 20% est empêchée par les contraintes de liquidité, si bien que le système alloue 6% du capital.
- 2022 05 17 : fin de l’allocation sur le TTF ; le système décide de solder la pondération longue de 6% sur le TTF.
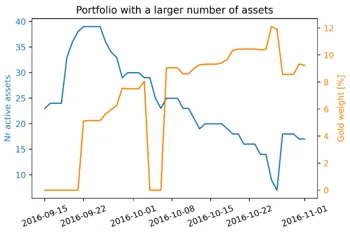
Pondérations selon le nombre d’actifs :
- Les périodes comptant un grand (petit) nombre d’actifs actifs tendent à produire des pondérations individuelles plus faibles (plus élevées).
Amont – Facteurs et modélisation
- Le processus amont a pour objet principal de décider « quand » allouer à chaque actif.
- Les allocations visent à saisir les opportunités d’investissement du moment.
- Les décisions opportunistes reposent sur des modèles fondés sur les données, propres à chaque actif.
- Les décisions d’allocation sont produites par le processus amont en quatre étapes successives.
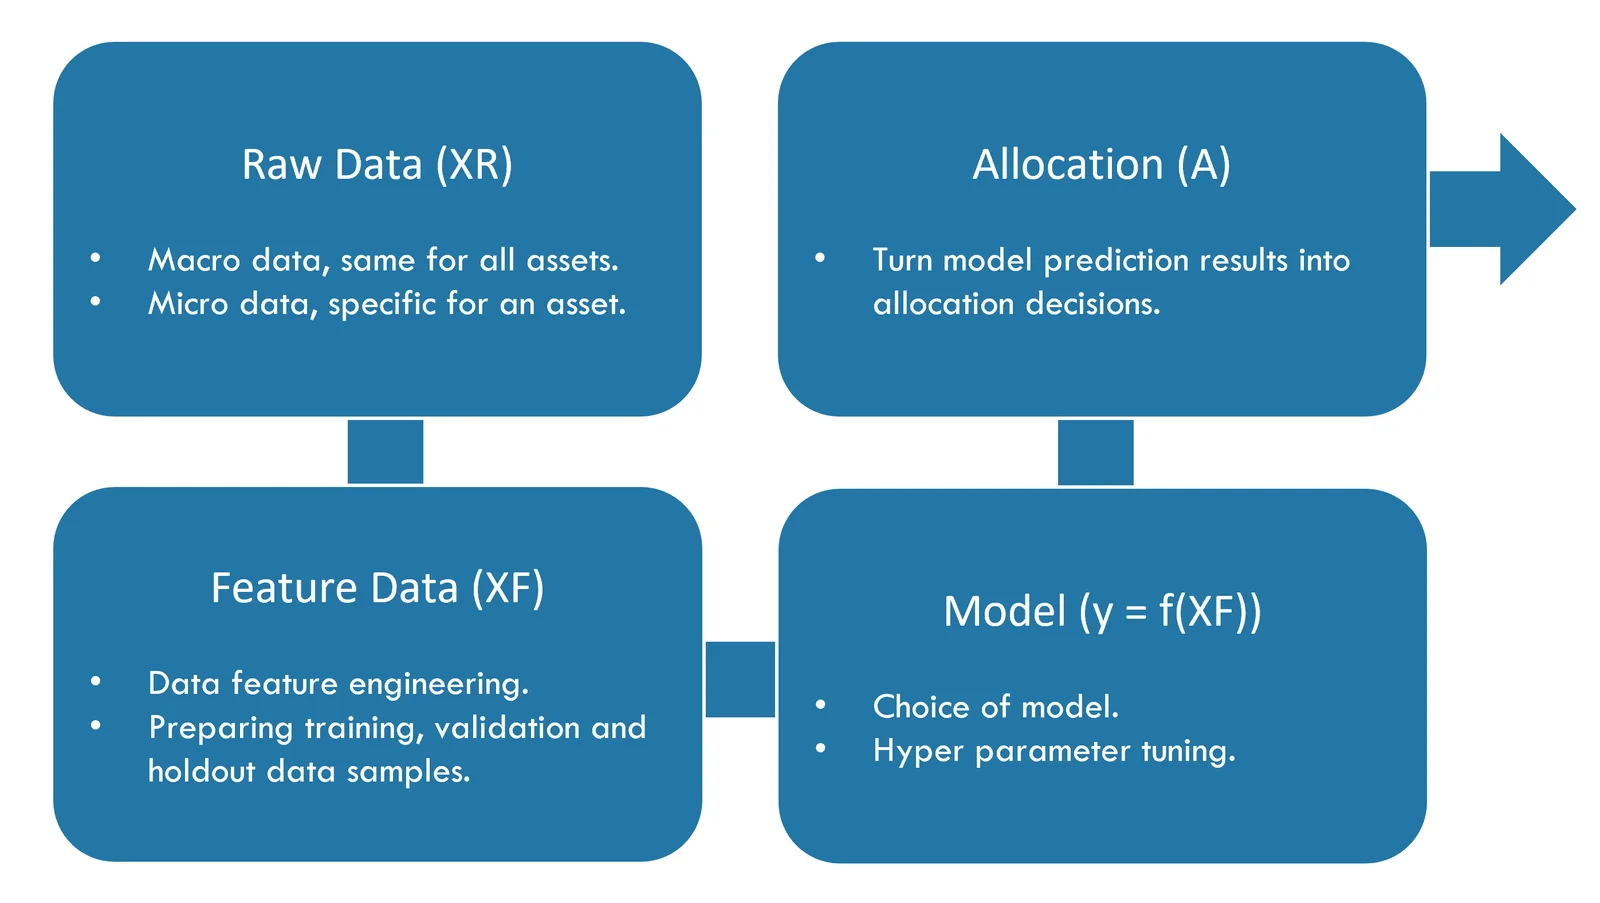
Facteurs influant sur la décision d’investissement
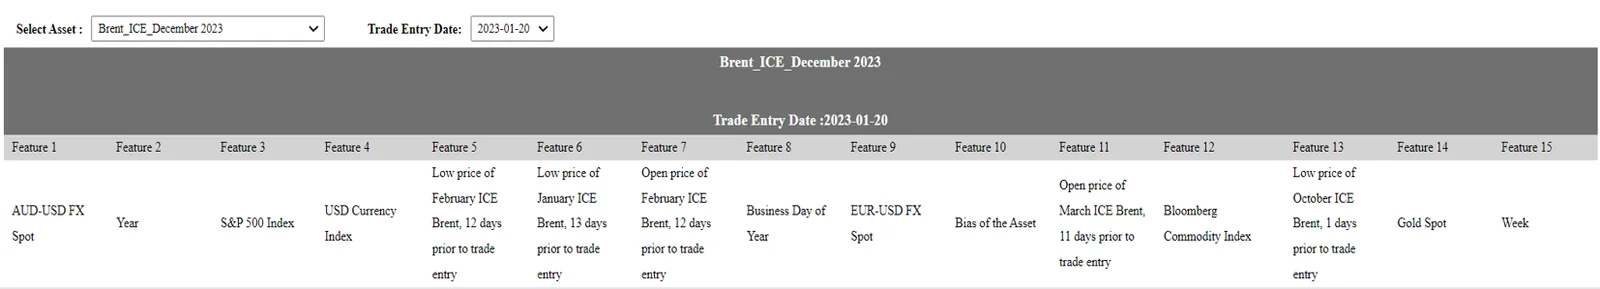
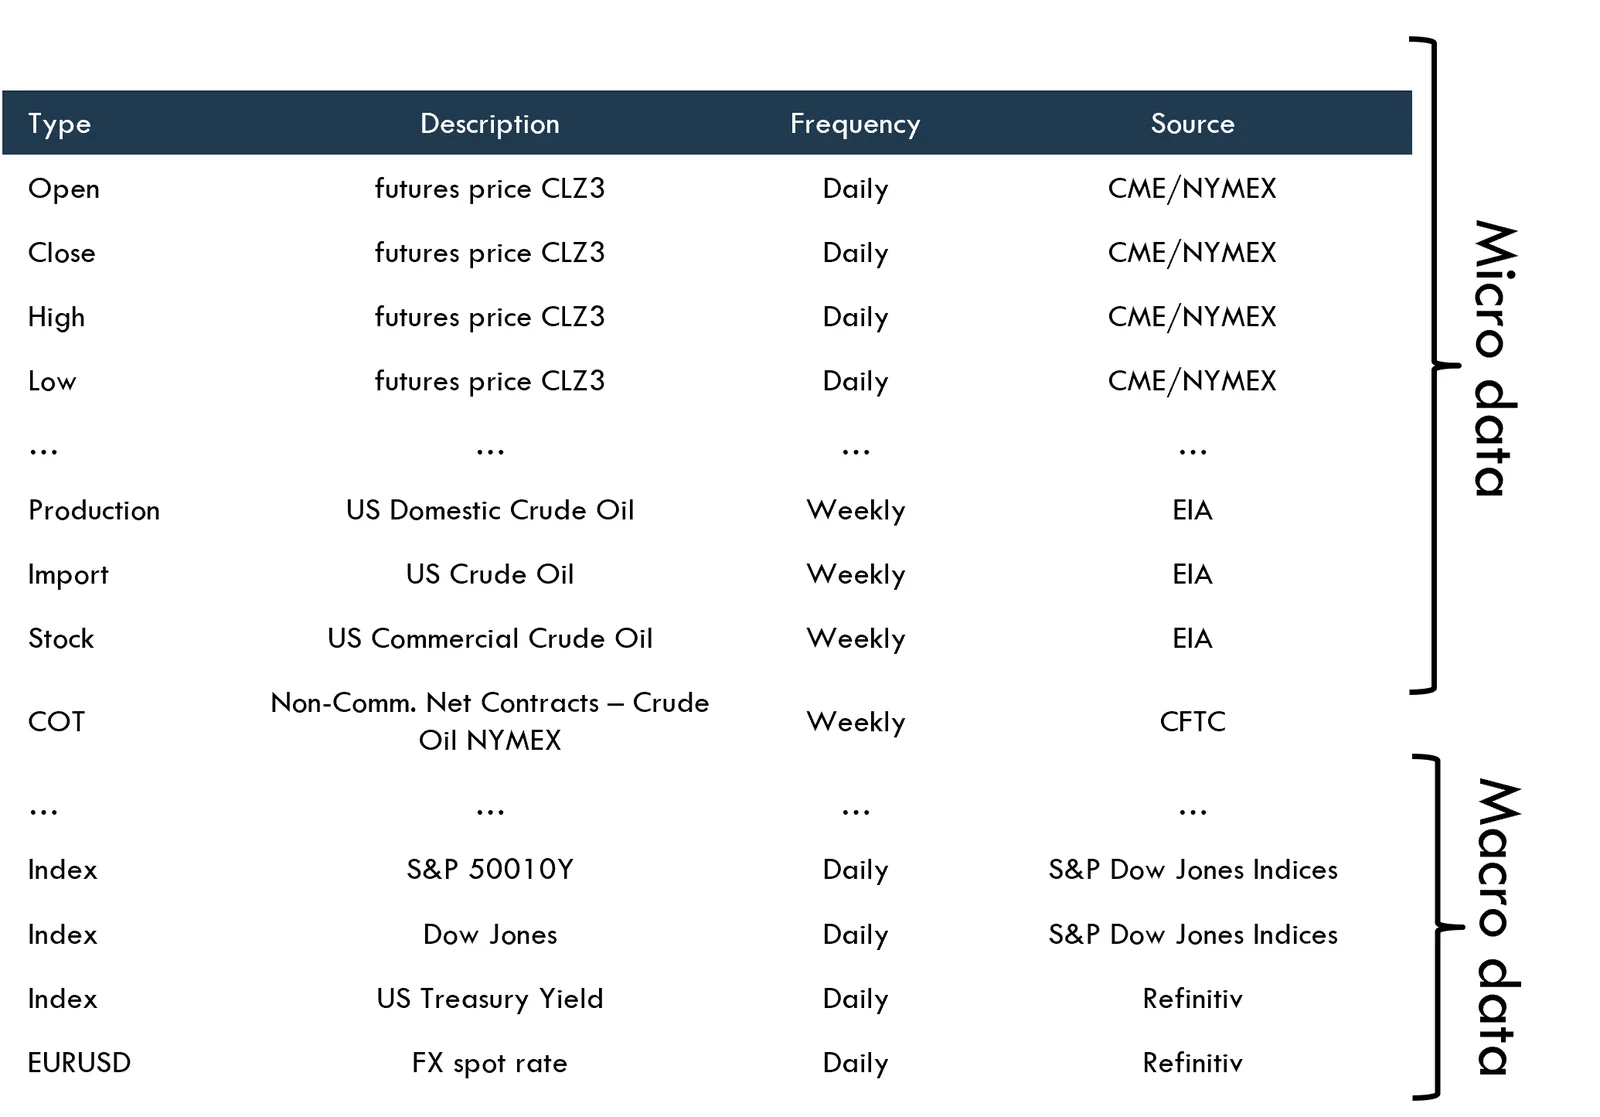
- Les variables micro sont choisies spécifiquement en lien avec l’actif et proviennent intégralement des fournisseurs de données Refinitiv et Bloomberg. Elles comprennent notamment, sans s’y limiter, des données sur la structure de la courbe, les positions des opérateurs (Commitments of Traders) ainsi que des données fondamentales.
Le spread H-J du RBOB, qui capte l’effet de la température, de la pression de vapeur Reid (RVP), de la capacité de raffinage attendue, de la demande attendue après l’hiver, etc., est un exemple de variable micro.
- Les variables macro sont utilisées comme variables communes à tous les actifs. Elles comprennent notamment, sans s’y limiter, des indices de marché, des taux de change, des indicateurs économiques et les prix de matières premières clés. Ces données proviennent intégralement des fournisseurs de données Refinitiv et Bloomberg.
Le taux de change est un exemple de variable macro : il influe sur les exportations de RBOB depuis une zone riche en capacités de raffinage, en les rendant plus ou moins chères. - Les données des variables sont collectées après la clôture du marché, dans le cadre du processus de fin de journée (EOD), et proviennent toutes de sources reproductibles, publiques et vérifiables.
Amont – Philosophie de modélisation
Données des variables (XF)
- Toutes les données des variables sont traitées par le système de contrôle de la qualité des données (DQ), puis transformées dans un format qui permet au modèle d’accéder plus facilement à l’information pertinente, par exemple, sans s’y limiter, normalisation des données, informations relatives ou de spread, encodage one-hot, etc.
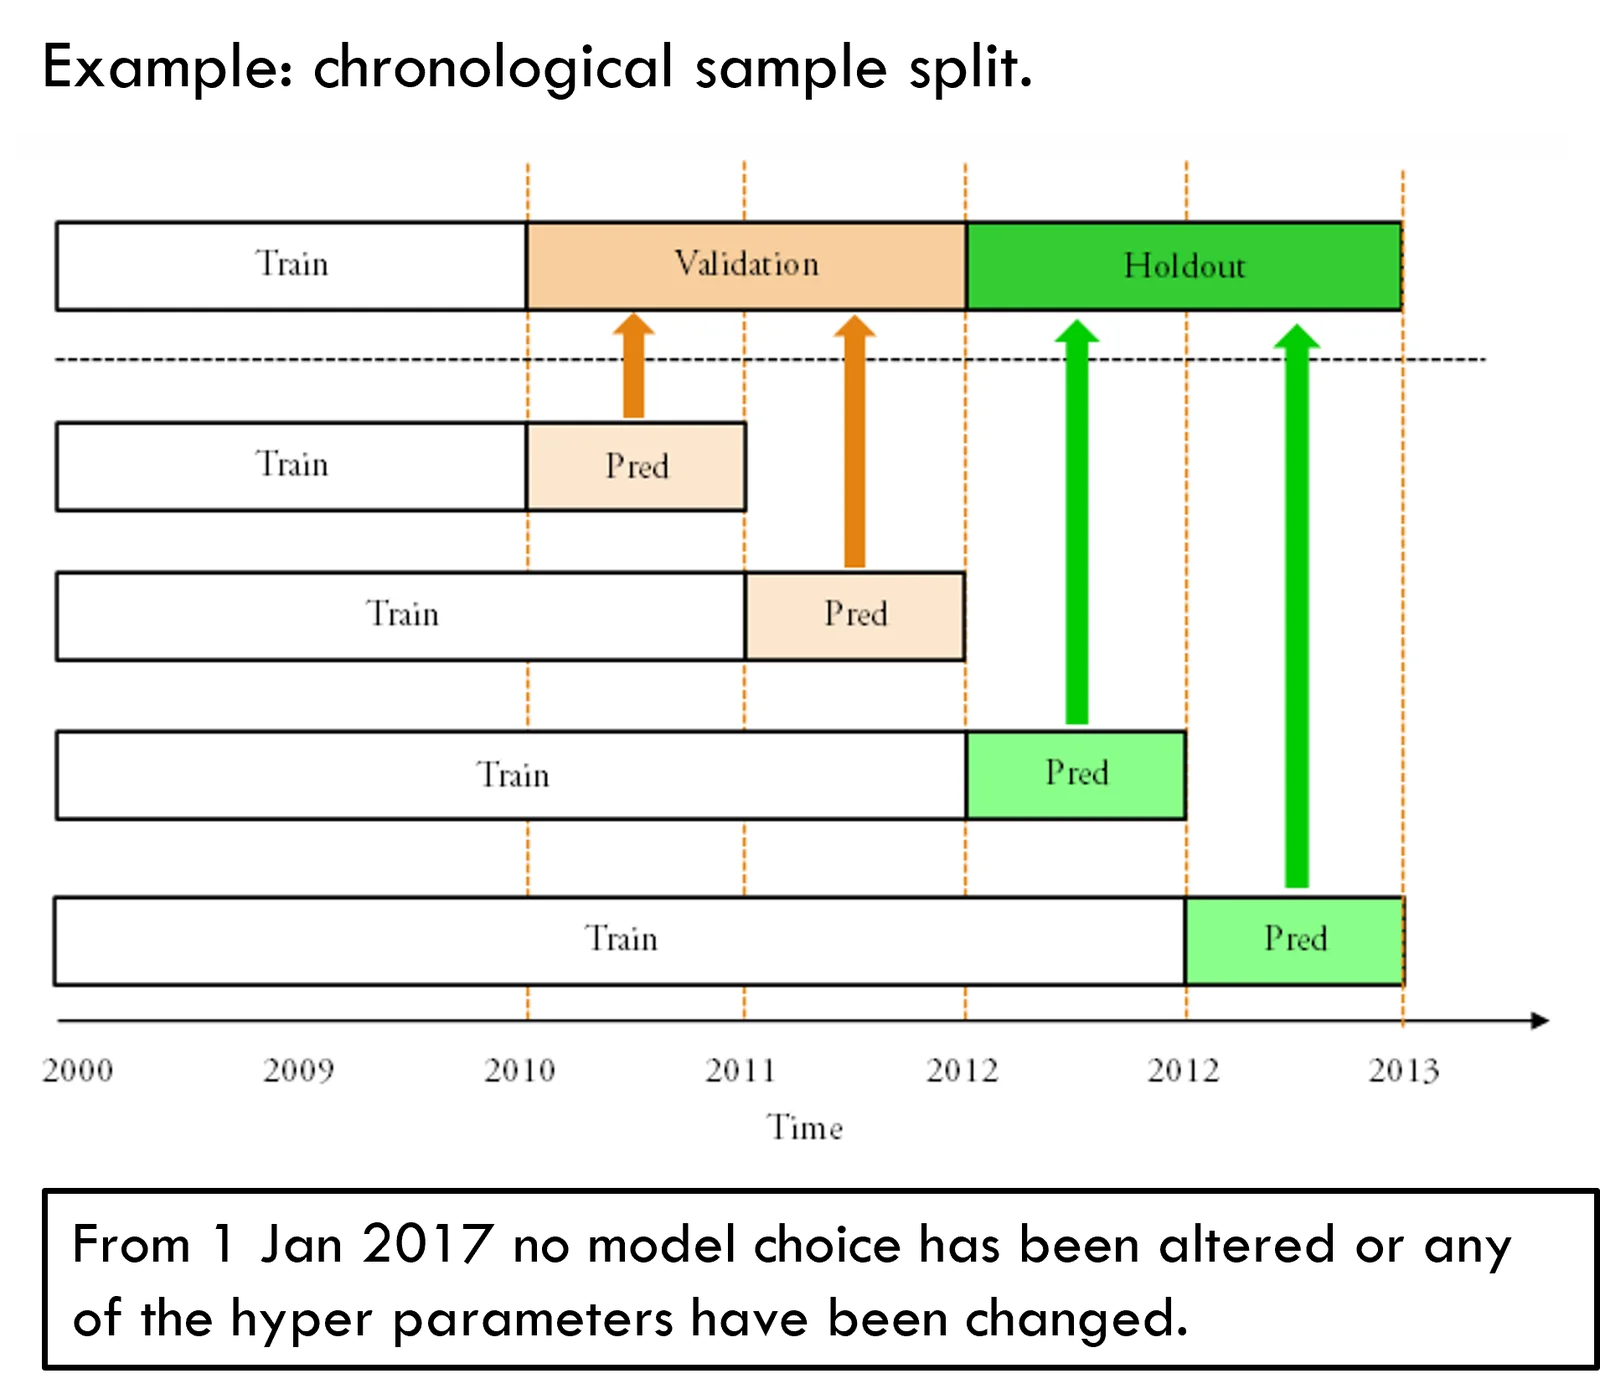
- Les données sont découpées chronologiquement pour les cycles d’entraînement des modèles, en trois échantillons correspondant à des périodes consécutives (voir graphique) :
- Entraînement : sert à entraîner le modèle.
- Validation : sert à valider la performance du modèle et à régler les hyperparamètres.
- Holdout (échantillon réservé) : données hors échantillon servant à évaluer la performance finale une fois tous les aspects du modèle figés.
- Compte tenu du risque exceptionnel de surapprentissage, le jeu de données réservé ne peut être utilisé qu’une seule fois, pour l’évaluation finale de la performance du modèle.
- Les variables qui contribuent le plus à une décision d’allocation, pour un actif et un jour donnés, dans toute stratégie AiLA, sont consultables dans l’interface utilisateur des produits AiLA.
Amont – Choix du modèle
Choix du modèle : y = f(XF)
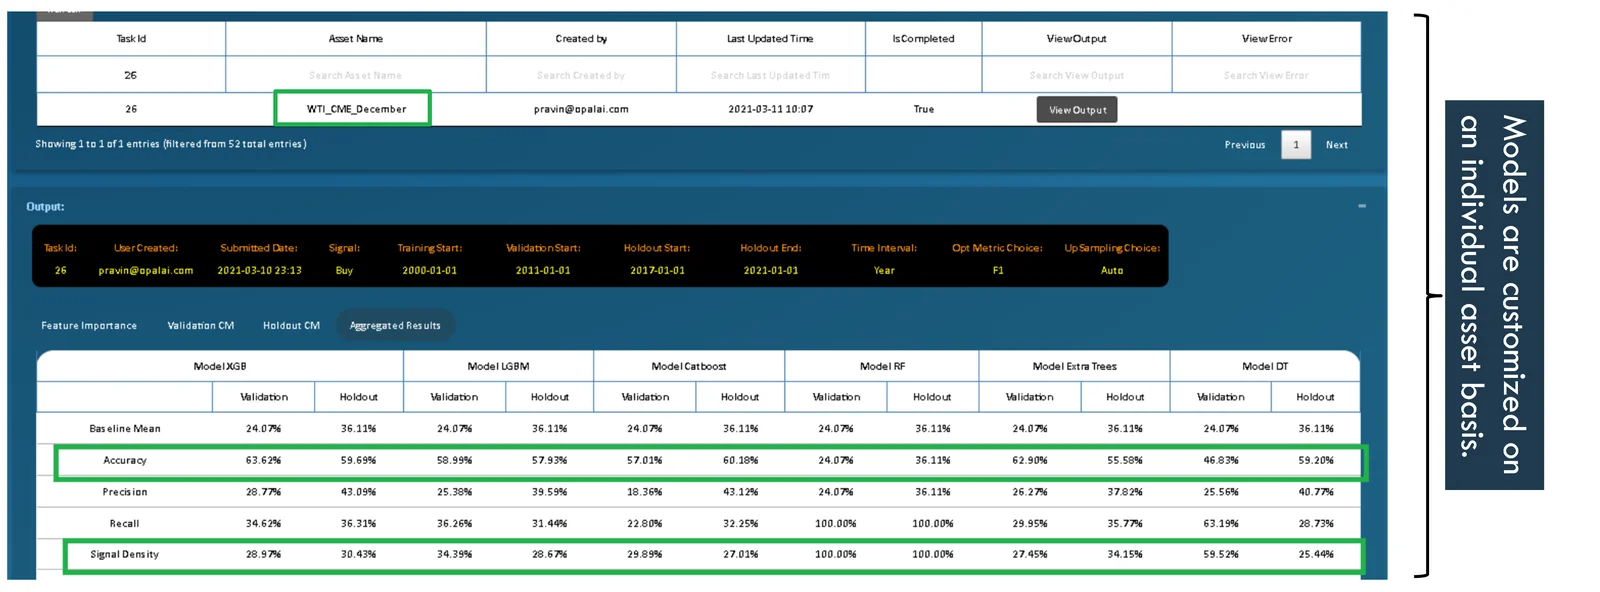
- Le choix du modèle passe par l’analyse de différents modèles sur la plateforme MLRD (Machine Learning Research and Development).
- Les hyperparamètres sont également réglés au cours des cycles d’entraînement et de validation des modèles.
- Les métriques recueillies lors de l’exécution du modèle, en particulier l’exactitude (Accuracy) et la densité des signaux (Signal Density), servent de base au jugement qualitatif qui détermine le choix final du modèle.
Amont – Facteurs explicables
Décision d’allocation (A)
- Décision d’entrée
- Chaque jour, la sortie du modèle (y) fournit une prévision quant à l’atteinte d’un couple risque/rendement sur une période de détention donnée.
- Par exemple, la probabilité qu’une position longue atteigne un rendement de 10%, sans perdre plus de 3%, au cours des 15 prochains jours.
- Si la probabilité d’un scénario risque/rendement favorable, à la hausse ou à la baisse, est suffisamment élevée, une allocation opportuniste est ouverte avec les paramètres cibles correspondants.
- Décision de sortie :
- Une allocation est conservée jusqu’à ce que l’un des quatre critères de sortie soit rempli.
- Le modèle anticipe peu d’opportunités à rester investi.
- L’objectif de risque est atteint depuis le début de l’investissement.
- L’objectif de rendement est atteint depuis le début de l’investissement.
- Le modèle émet une opportunité de sens opposé.
- Parmi ces critères, seul le critère de sortie (4) dépend des données des variables.
Exemple : décision d’allocation longue sur Gold_CME_June.
2022-04-13 : décision d’entrée
- Couple risque/rendement favorable prévu par les variables micro et macro
| Cours de clôture de l’or décembre 1 jour avant l’entrée en position | Date d’entrée en position | Cours de clôture de l’or octobre 1 jour avant l’entrée en position | Cours de clôture de l’or mai 15 jours avant l’entrée en position | Cours d’ouverture de l’or janvier 19 jours avant l’entrée en position |
| Plus bas de l’or octobre 2 jours avant l’entrée en position | Plus bas de l’or avril 9 jours avant l’entrée en position | Plus haut de l’or octobre 6 jours avant l’entrée en position | Plus bas de l’or août 1 jour avant l’entrée en position | Plus bas de l’or août 16 jours avant l’entrée en position |
| Production hebdomadaire de pétrole brut aux États-Unis | Importations hebdomadaires de pétrole brut des États-Unis | Stocks commerciaux hebdomadaires de pétrole brut aux États-Unis | Dow Jones Index | S&P 500 Index |
| 10 Year Treasury Yield Index | Bloomberg Commodity Index | Baltic Dry Index | USD Currency Index | USD-JPY au comptant |
| GBP-USD au comptant | Cuivre CME, première échéance | Or au comptant | CFTC CoT NCNC Soybean Oil - CBT | CFTC CoT NCNC #2 Heating Oil - NYMEX |
| CFTC CoT NCNC Natural Gas – NYMEX | CFTC CoT NCNC Soybean Meal - CBT | CFTC CoT NCNC Cotton No. 2 - ICE Futures U.S. | CFTC CoT NCNC Live Cattle - CME | CFTC CoT NCNC Feeder Cattle - CME |
| CFTC CoT NCNC Crude Oil - NYMEX | CFTC CoT NCNC Cocoa - ICE Futures U.S. | CFTC CoT NCNC Sugar No. 11 - ICE Futures U.S. | CFTC CoT NCNC Coffee C - ICE Futures U.S. | USD-BRL au comptant |
| EUR-USD au comptant | AUD-USD au comptant | USD-CAD au comptant |
(* CFTC CoT NCNC = CFTC Commitments of Traders, positions nettes en contrats des opérateurs non commerciaux)
2022-04-21 : décision de sortie
- L’objectif de risque est atteint depuis le début de l’investissement