
Estrategias de inversión de AiLA - Un enfoque basado en factores
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Rentabilidades de AiLA frente a los tres grandes
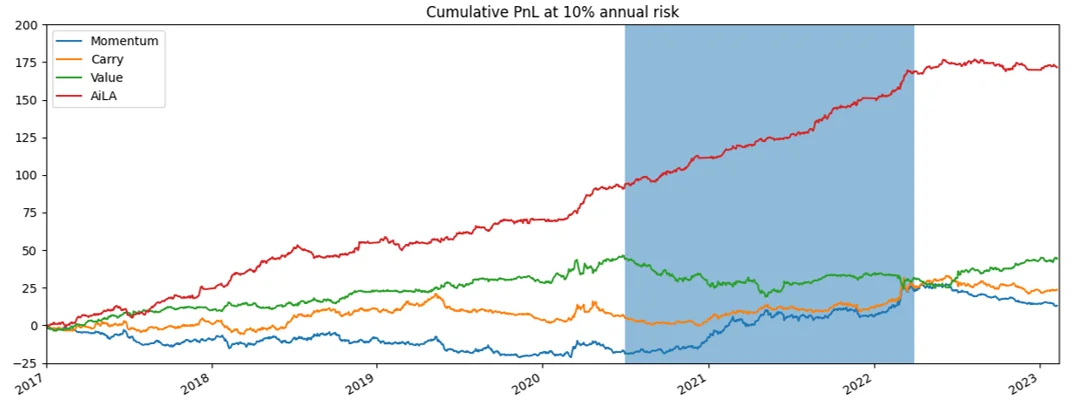
Comportamiento histórico
- Correlación de PnL globalmente baja entre AiLA y las 3 estrategias CTA, p. ej., 𝜌(diaria) ≲±15%.
- AiLA capturó el mercado alcista («tendencias largas») desde mediados de 2020 hasta marzo de 2022, cuando las estrategias de momentum recuperaron popularidad (periodo sombreado en azul).
- AiLA también capturó el desplome («tendencias cortas») en torno a marzo de 2020, que las estrategias CTA, más lentas, no captaron bien.
- Por lo general, AiLA también obtuvo buenos resultados en otros periodos («tendencias comunes débiles»).
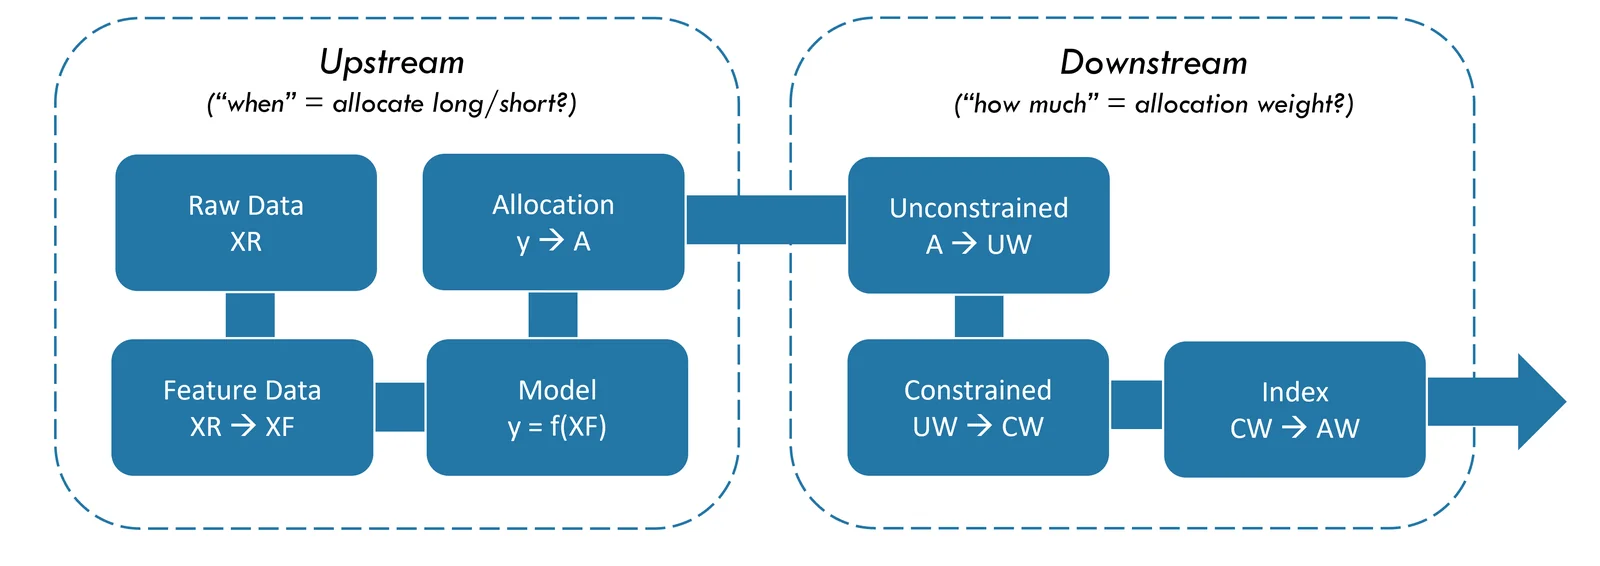
El proceso sistemático de AiLA
Comportamiento histórico
- Las estrategias alfa de AiLA son estrategias oportunistas que siguen un proceso sistemático.
- La estrategia está impulsada tanto por factores micro como macro.
- Cada paso del proceso está totalmente automatizado, sin intervención humana.
AiLA no está correlacionada
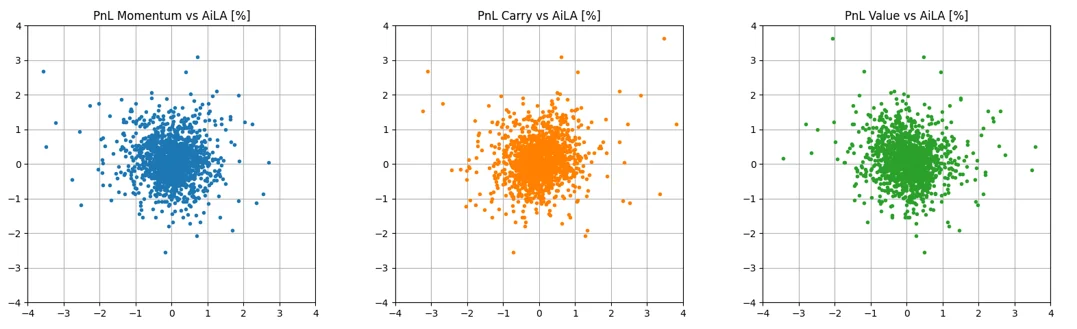
AiLA frente a los factores CTA
- 20 mercados líquidos de futuros sobre materias primas, contratos de primer vencimiento.
- 3 estrategias CTA implementadas según [Baz15].
- Modelos de AiLA agregados para cada materia prima.
- Todas las estrategias se aplican a las mismas rentabilidades de las materias primas.
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (4 de diciembre de 2015). Disponible en SSRN: https://ssrn.com/abstract=2695101
AiLA es distinta de los factores CTA
- Baja correlación de rentabilidades entre AiLA y las estrategias de momentum, carry y value.
- AiLA parece menos relacionada con cualquiera de las estrategias CTA que las propias estrategias CTA entre sí.
- Las rentabilidades de las estrategias de AiLA son complementarias de otras estrategias sistemáticas/cuantitativas.
| 𝜌(diaria) | Momentum | Carry | Value | AiLA |
|---|---|---|---|---|
| Momentum | 1 | 62% | -44% | -2% |
| Carry | 62% | 1 | -30% | -13% |
| Value | -44% | -30% | 1 | -10% |
| AiLA | -2% | -13% | -10% | 1 |
Pesos de las estrategias de AiLA
- Los productos AiLA se definen mediante pesos de la estrategia, denominados aquí pesos reales (AW).
- Los pesos de los productos AiLA se envían por FTP al cierre de Nueva York en T 1 para su ejecución al cierre del mercado en T.
- La información de pesos (AW) consta de:
- nombre del activo (contrato de futuros),
- peso en % del capital total asignado,
- posición larga o corta,
- rebalanceo diario, que se ejecuta en el siguiente cierre.
- Los pesos se determinan en el proceso posterior (downstream), que se centra en «cuánto» asignar a cada activo a partir de las decisiones diarias de asignación.
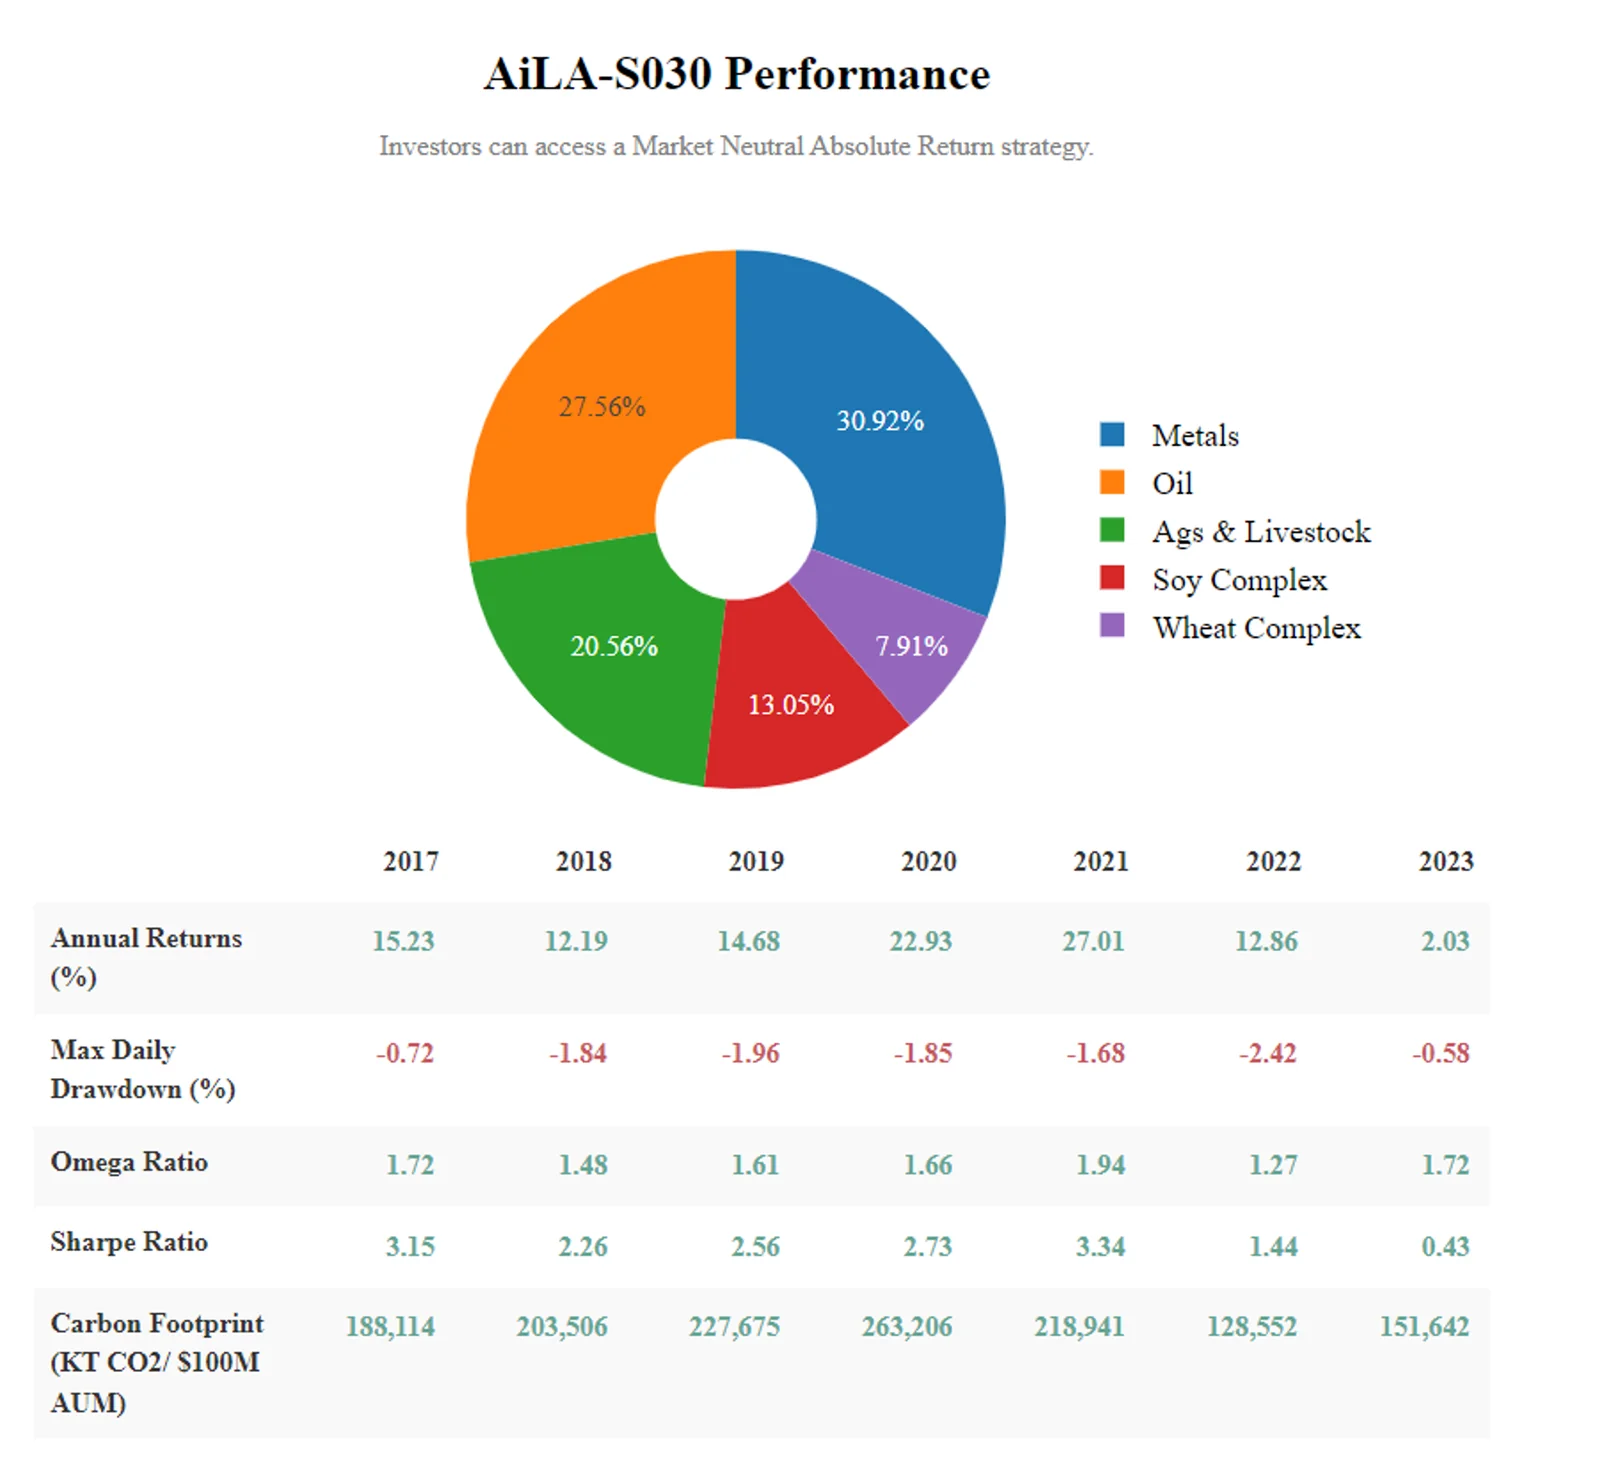
Difusión de los pesos de AiLA
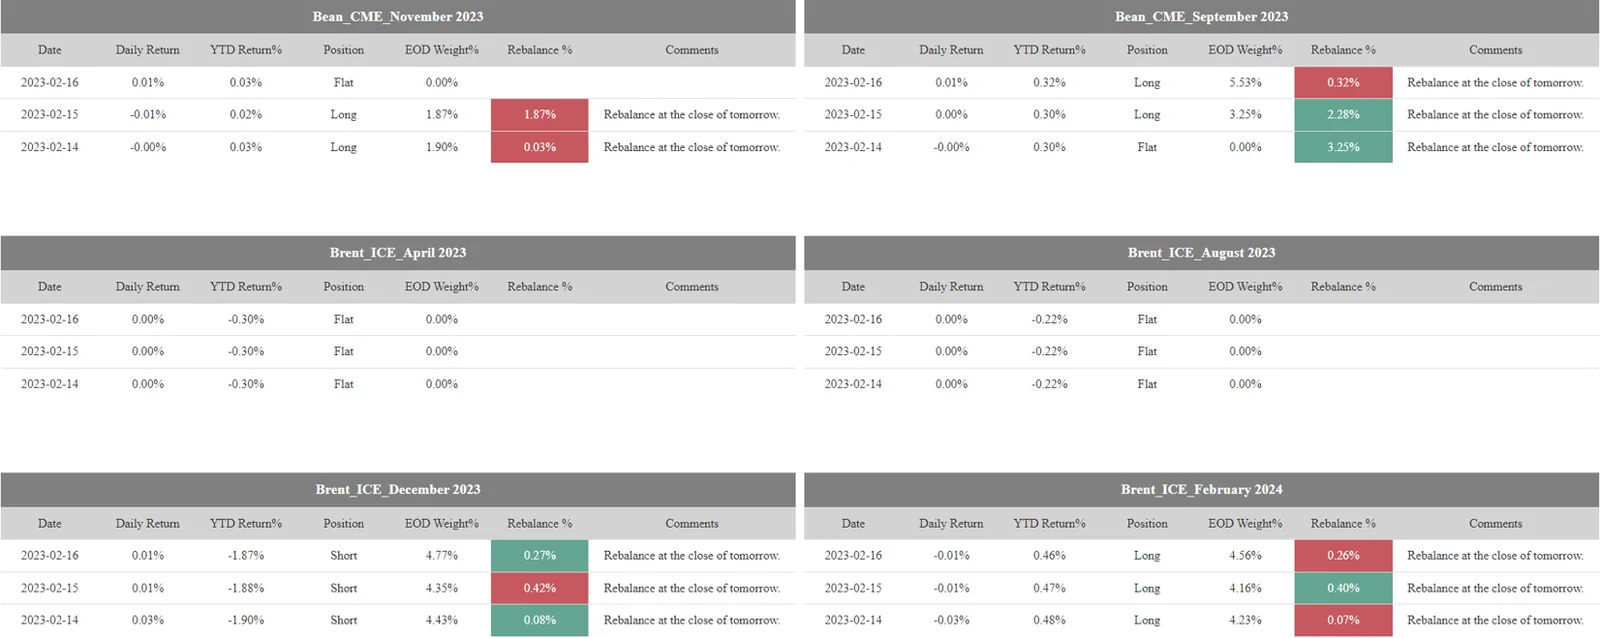
Ejemplo: información de pesos reales de AiLA-S030.
Construcción de la cartera en el proceso posterior (downstream)
- Las entradas las proporciona el proceso previo (upstream) en forma de decisiones diarias de asignación para activos individuales.
- En un día determinado, las entradas indican la decisión de asignar en largo/corto o de no asignar, para cada activo de la cartera de la estrategia AiLA.
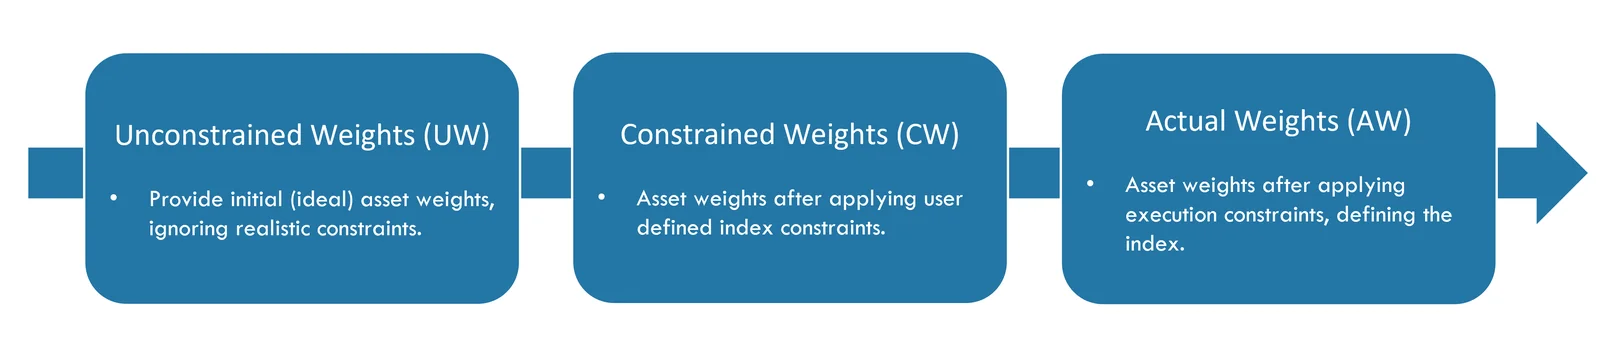
- El proceso posterior de construcción de la estrategia decide «cuánto» asignar a cada activo, calculando los pesos de la estrategia en tres pasos sucesivos a partir de las entradas de asignación.
Proceso posterior (downstream) – Pesos
Pesos sin restricciones (UW)
- Los pesos ideales se determinan según los principios de construcción de carteras de media-varianza; sin embargo, debido a la naturaleza dinámica de las asignaciones, solo se incluyen los aspectos cuya relevancia para nuestras circunstancias se ha demostrado empíricamente, con el fin de lograr una metodología robusta y transparente.
- La finalidad de los pesos sin restricciones es representar la estrategia ideal, según las preferencias del usuario, antes de imponer cualquier restricción práctica. Los pasos siguientes buscan obtener una estrategia lo más parecida posible a la estrategia sin restricciones, respetando al mismo tiempo las distintas restricciones del usuario y de ejecución.
- Los pesos sin restricciones se calculan para el conjunto de activos que tienen una decisión de asignación larga/corta activa en una fecha determinada.
- Para calcular los pesos sin restricciones se tienen en cuenta los siguientes aspectos, algunos de ellos opcionales.
- Volatilidad: ponderación equitativa en función del riesgo de cada activo.
- N efectivo: asignación variable en función del número efectivo estimado de activos.
- Correlación de la estrategia: introduce una preferencia de correlación con la estrategia estándar BCOM o GSCI.
- Objetivo de riesgo: escala los pesos en línea con el objetivo de riesgo de la estrategia.
Pesos con restricciones (CW)
- Los pesos con restricciones toman como entrada los pesos sin restricciones (UW) y determinan el conjunto de pesos más parecido dado un conjunto de restricciones lineales.
- El cálculo solo tiene en cuenta los activos con pesos activos (distintos de cero) en cada fecha.
- Los pesos con restricciones se calculan con las siguientes restricciones.
- Límite por activo: cota superior de los pesos de cada activo.
- Límite por sector: cota superior de la suma de los pesos dentro de un sector.
- Ratio de Sharpe: cota inferior de los ratios de Sharpe históricos de la estrategia.
- Asignación de la estrategia: restricción de igualdad sobre la suma de todos los pesos.
- Si se prefiere una asignación máxima, se dispone de una opción para reducir los pesos resultantes hasta ese valor máximo en los días hábiles en que la suma de los pesos lo supere.
Proceso posterior (downstream) - Asignaciones
Pesos reales (AW)
- Los pesos de la estrategia se calculan tomando como entrada los pesos con restricciones (CW).
- Además, se aplica un criterio de periodo de equilibrado de operaciones, por el que los pesos se fijan en cero cuando el número de días hábiles hasta el vencimiento o hasta el final del año es inferior a 2 (7) con la lógica de ejecución Mid (Large) Cap.
- Los pesos CW con el criterio de periodo de equilibrado aplicado se denominan pesos objetivo, que los pesos reales de la estrategia tratan de alcanzar.
- Sin embargo, a menudo los pesos reales de la estrategia no pueden igualar los pesos objetivo, debido a las restricciones de rebalanceo que imponen los distintos límites.
- Las distintas restricciones de rebalanceo que respeta la lógica de ejecución al producir los pesos reales incluyen criterios definidos por el usuario y restricciones de liquidez dictadas por el volumen y el interés abierto de los activos negociados.
Documentación del proceso posterior
Encontrará más detalles sobre la metodología del proceso posterior de la estrategia en:
- [Metodología de AiLA] Automated Strategy Methodology, https://aila-x.com/methodology/alpha-strategy-calculations
- [Metodología de AiLA] Automated Net-Zero Methodology, https://aila-x.com/methodology/automated-net-zero-methodology
Asignación de capital en el proceso posterior
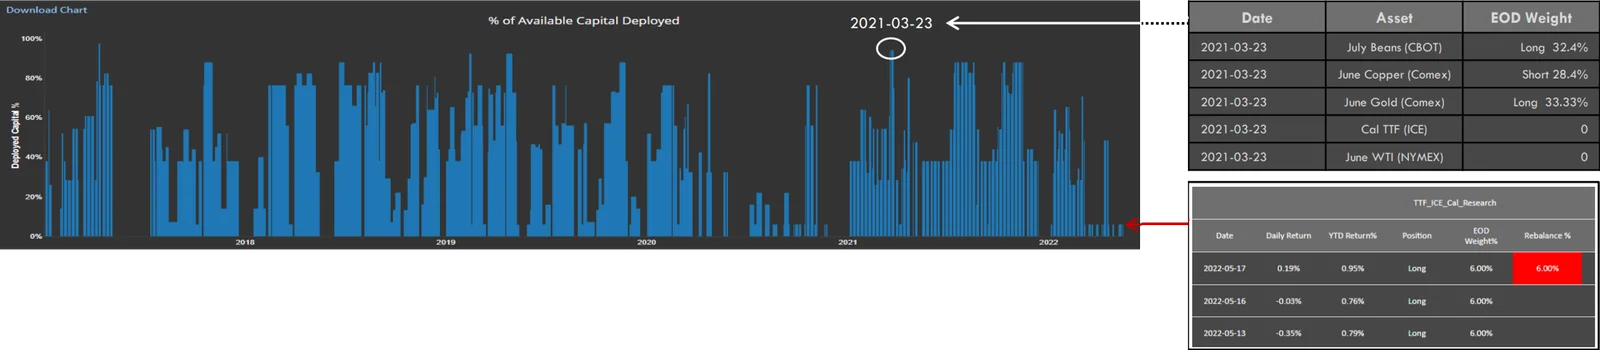
Ejemplo: pesos reales de una estrategia de cinco activos.
Estrategia de cinco activos:
- Soja de julio, cobre de junio, oro de junio, TTF Cal y WTI de junio.
- Objetivo de la cartera: un peso igual del 20% por activo, aunque se permiten pesos por activo de hasta el 100%.
Pesos dinámicos:
- 2022 03 23: oportunidades de asignación en oro, cobre y soja; los pesos aumentan por encima del 20%, con lo que el sistema asigna el 94.1% del capital.
- 2022 05 16: el TTF es el único activo con oportunidad de asignación; las restricciones de liquidez impiden un peso del 20%, por lo que el sistema asigna el 6% del capital.
- 2022 05 17: finaliza la asignación al TTF, y el sistema decide deshacer el peso largo del 6% en TTF.
Número variable de pesos:
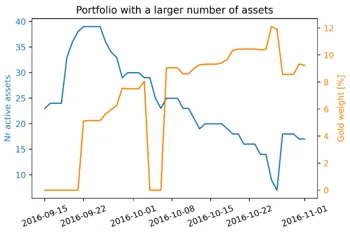
- Los periodos con muchos (pocos) activos en cartera tienden a dar lugar a pesos individuales menores (mayores).
Proceso previo (upstream) – Factores y modelización
- La finalidad principal del proceso previo es decidir «cuándo» asignar a cada activo.
- Las asignaciones buscan captar las oportunidades de inversión del momento.
- Las decisiones oportunistas se basan en modelos guiados por datos, específicos para cada activo.
- El proceso previo produce las decisiones de asignación en cuatro pasos sucesivos.
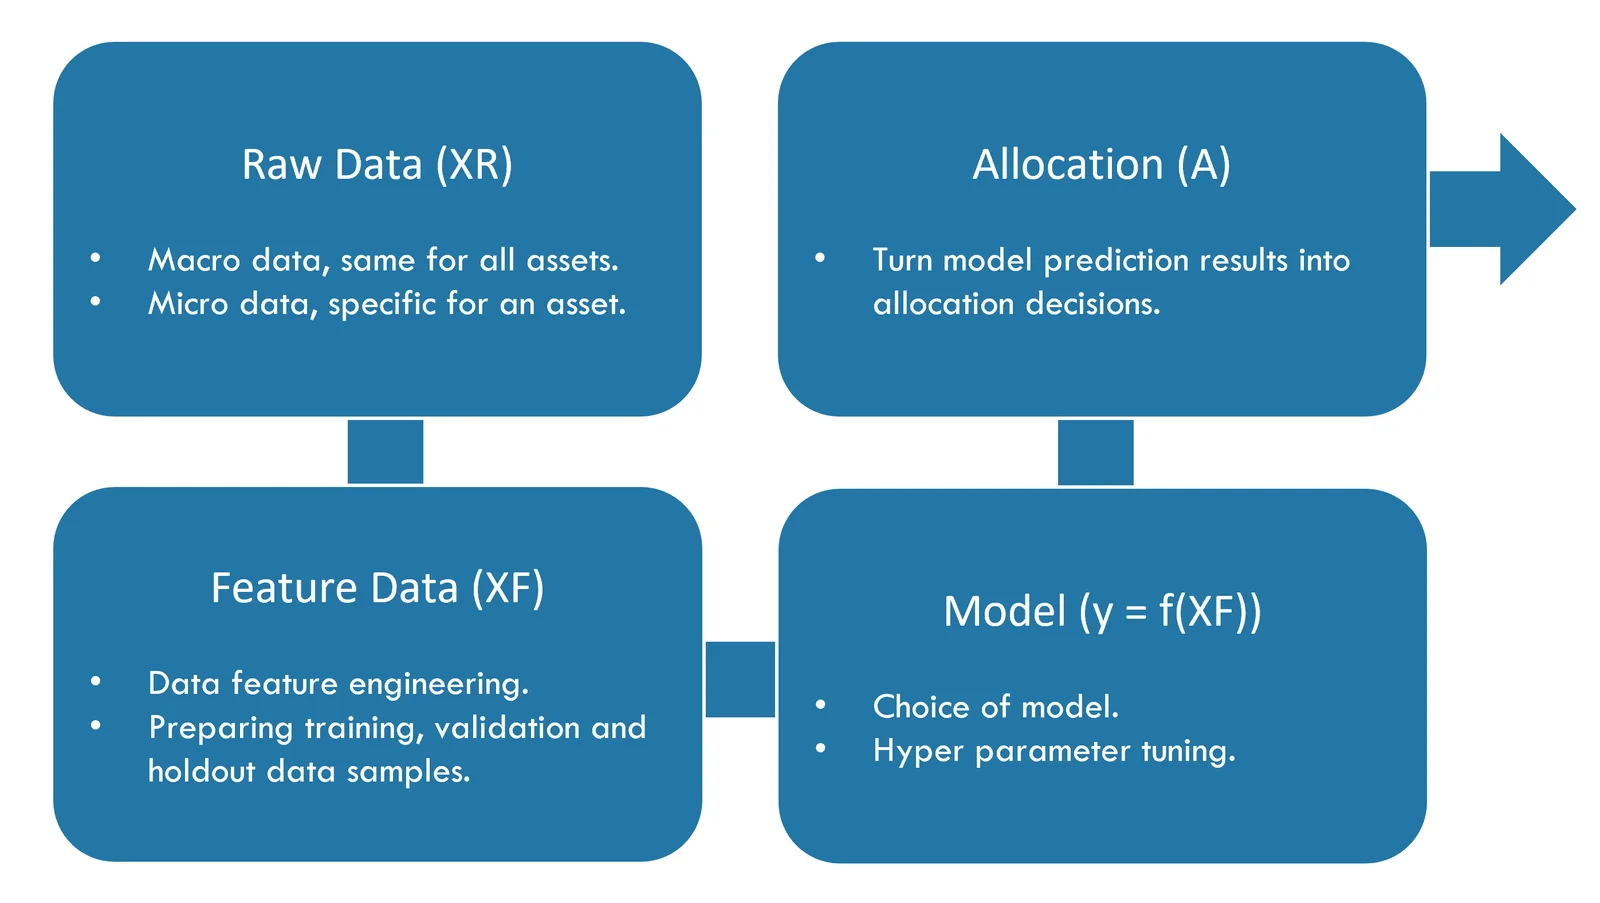
Factores que influyen en la decisión de inversión
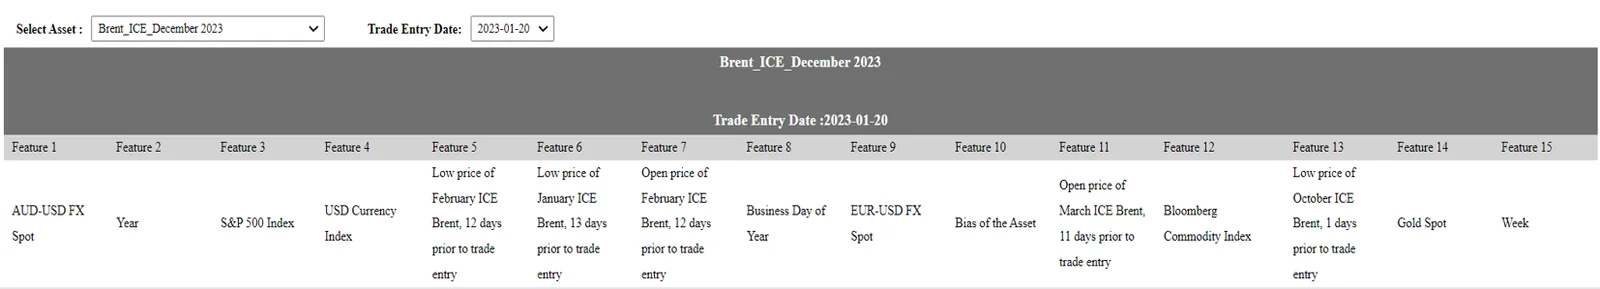
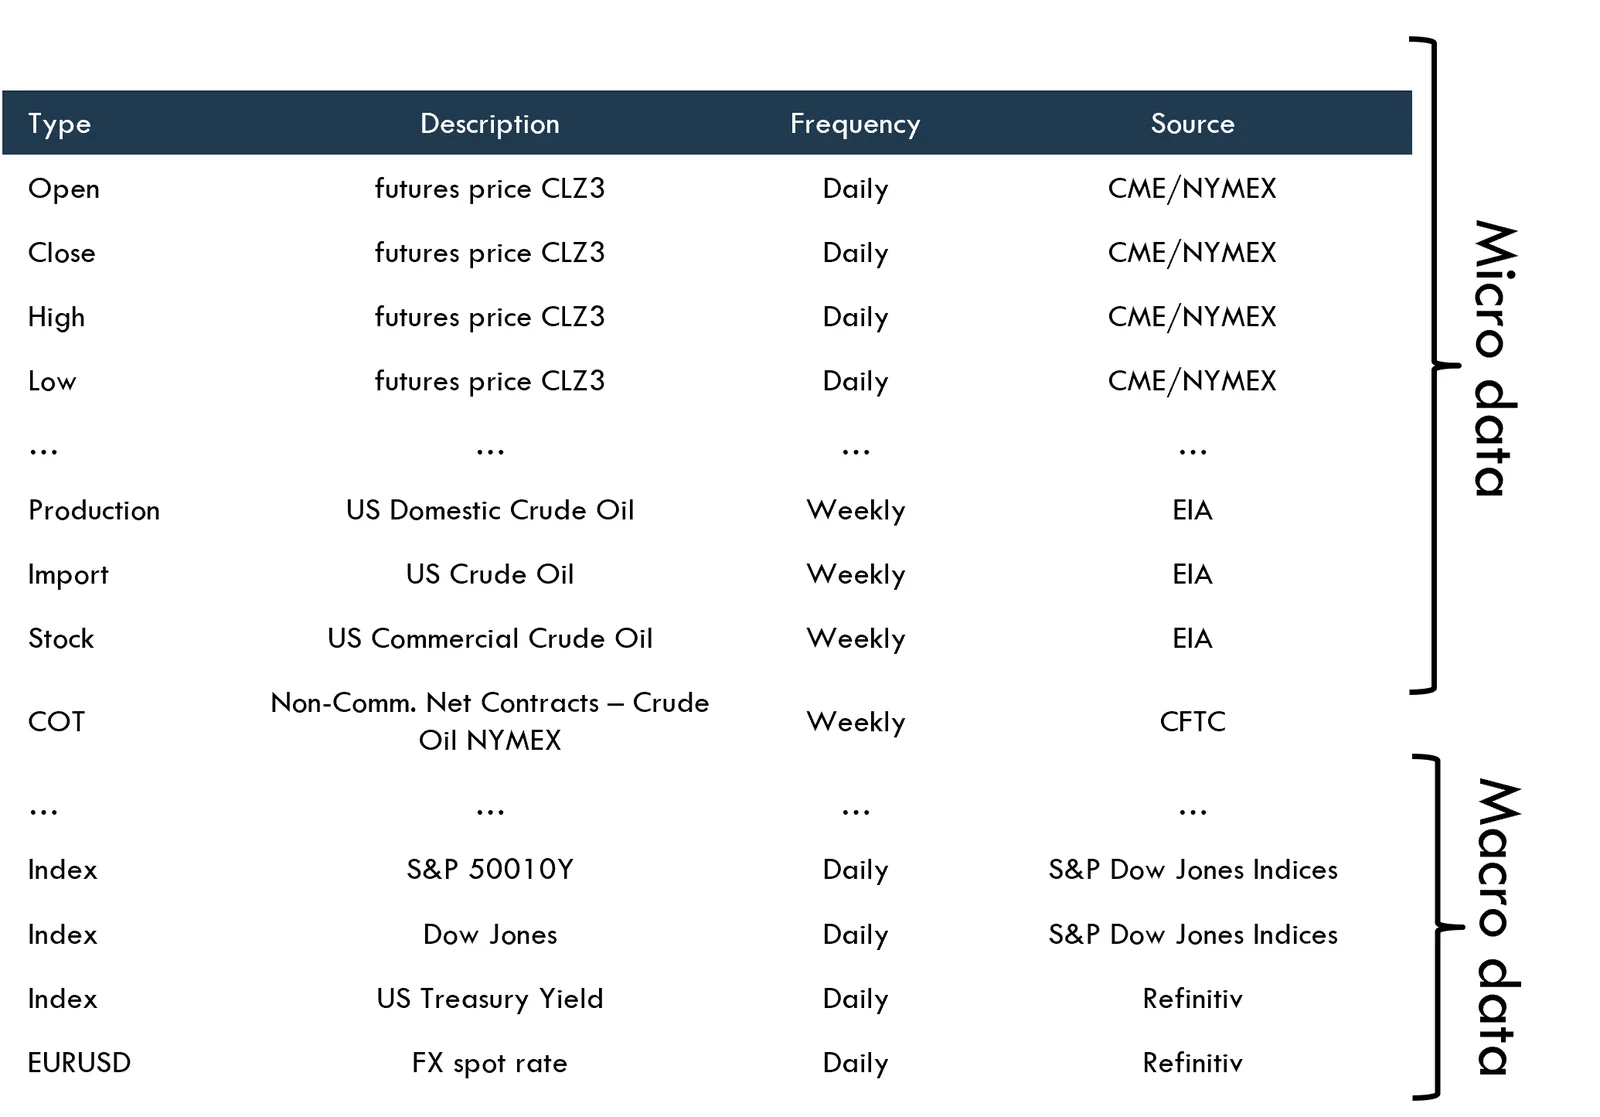
- Las variables micro se eligen específicamente en relación con el activo y se obtienen íntegramente de los proveedores de datos Refinitiv y Bloomberg. Los datos de las variables micro incluyen, entre otros, datos de la estructura de la curva, datos del informe Commitments of Traders y datos fundamentales.
Un ejemplo de variable micro sería el diferencial H-J del RBOB, que recoge el efecto de la temperatura, la RVP, la capacidad de refino prevista, la demanda prevista tras el invierno, etc.
- Las variables macro se utilizan como variables comunes para todos los activos. Los datos incluyen, entre otros, índices de mercado, tipos de cambio, indicadores económicos y precios de materias primas clave. Los datos se obtienen íntegramente de los proveedores de datos Refinitiv y Bloomberg.
Un ejemplo de variable macro sería un tipo de cambio que influye en las exportaciones de RBOB desde una zona con gran capacidad de refino, encareciéndolas o abaratándolas. - Los datos de las variables se recopilan tras el cierre del mercado como parte del proceso de fin de día (EOD), y todos proceden de fuentes reproducibles, públicas y verificables.
Proceso previo (upstream) – Filosofía de modelización
Datos de variables (XF)
- Todos los datos de variables se procesan en el sistema de control de calidad de datos (DQ) y después se transforman a un formato que permite al modelo acceder con mayor facilidad a la información relevante, p. ej., mediante normalización de datos, información relativa o de diferenciales, codificación one-hot, etc., entre otras técnicas.
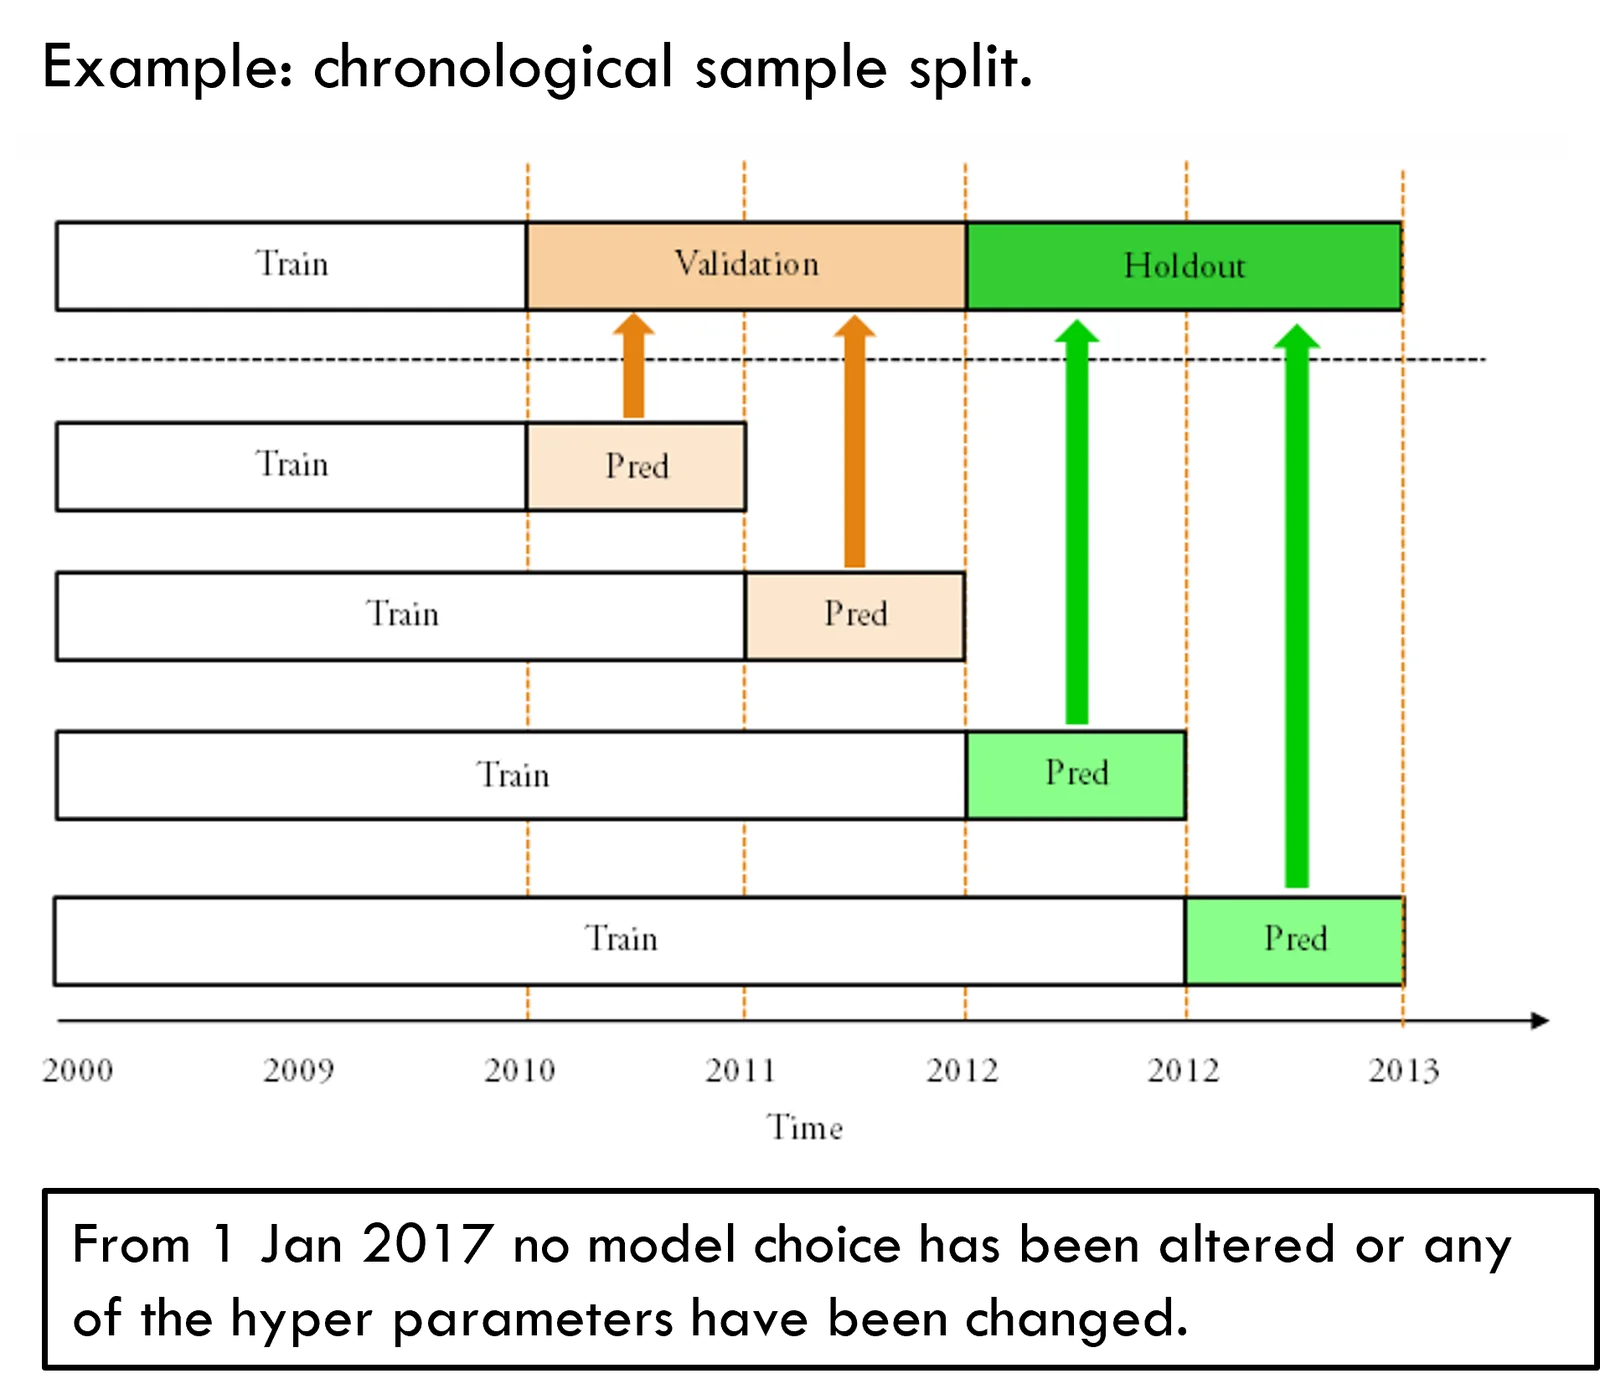
- Para los ciclos de entrenamiento del modelo, los datos se dividen cronológicamente en tres muestras correspondientes a periodos consecutivos (véase el gráfico):
- Entrenamiento: se utiliza para entrenar el modelo.
- Validación: se utiliza para validar el rendimiento del modelo y ajustar los hiperparámetros.
- Reserva (holdout): datos fuera de muestra para evaluar el rendimiento final una vez fijados todos los aspectos del modelo.
- Debido al riesgo extraordinario de sobreajuste, el conjunto de datos de reserva solo puede utilizarse una vez, para la evaluación final del rendimiento del modelo.
- Las variables que más contribuyen a una decisión de asignación de cualquier estrategia AiLA, asociada a un activo en un día determinado, pueden consultarse en la interfaz de usuario de los productos AiLA.
Proceso previo (upstream) – Elección del modelo
Elección del modelo: y = f(XF)
- La elección del modelo implica analizar diversos modelos con la plataforma MLRD (Machine Learning Research and Development, investigación y desarrollo en aprendizaje automático)
- Durante los ciclos de entrenamiento y validación de los modelos también se ajustan los hiperparámetros.
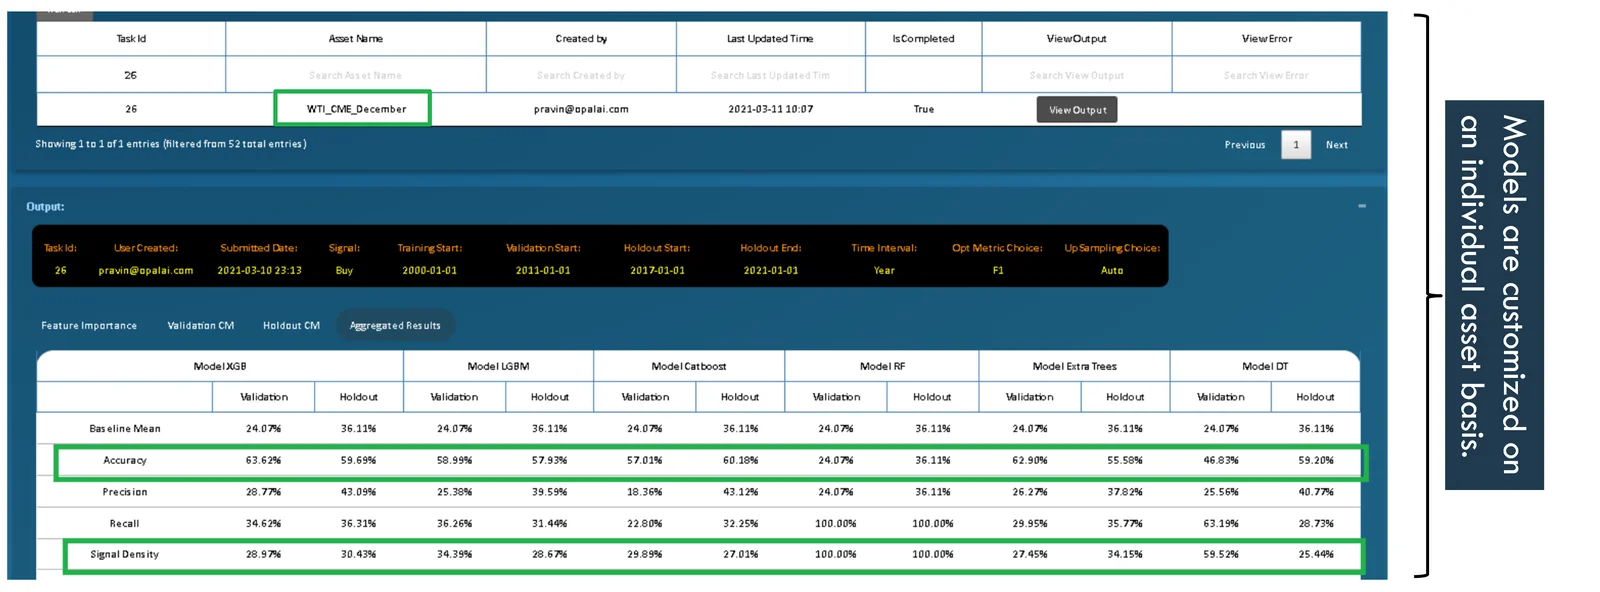
- Las métricas recopiladas en la ejecución del modelo, con especial énfasis en la precisión (accuracy) y la densidad de señales, constituyen la base del juicio cualitativo con el que se decide la elección final del modelo.
Proceso previo (upstream) – Factores explicables
Decisión de asignación (A)
- Decisión de entrada
- Cada día, el resultado del modelo (y) ofrece una predicción sobre la consecución de una determinada relación rentabilidad-riesgo durante un periodo de tenencia dado.
- Por ejemplo, la probabilidad de que una posición larga obtenga una rentabilidad del 10%, sin perder más del 3%, en los próximos 15 días.
- Si la probabilidad de un escenario de rentabilidad-riesgo favorable, largo o corto, es suficientemente alta, se abre una asignación oportunista con los parámetros objetivo correspondientes.
- Decisión de salida:
- Una asignación se mantiene hasta que se cumple uno de los cuatro criterios de salida.
- Se prevé poca oportunidad para seguir invertido.
- Se alcanza el objetivo de riesgo desde el inicio de la inversión.
- Se alcanza el objetivo de rentabilidad desde el inicio de la inversión.
- El modelo emite una oportunidad en sentido contrario.
- De los anteriores, solo el criterio de salida (4) depende de los datos de variables.
Ejemplo: decisión de asignar en largo a Gold_CME_June.
2022-04-13: decisión de entrada
- Relación rentabilidad/riesgo favorable prevista por las variables micro/macro
| Precio de cierre del oro de diciembre 1 día antes de la entrada en la operación | Fecha de entrada en la operación | Precio de cierre del oro de octubre 1 día antes de la entrada en la operación | Precio de cierre del oro de mayo 15 días antes de la entrada en la operación | Precio de apertura del oro de enero 19 días antes de la entrada en la operación |
| Precio mínimo del oro de octubre 2 días antes de la entrada en la operación | Precio mínimo del oro de abril 9 días antes de la entrada en la operación | Precio máximo del oro de octubre 6 días antes de la entrada en la operación | Precio mínimo del oro de agosto 1 día antes de la entrada en la operación | Precio mínimo del oro de agosto 16 días antes de la entrada en la operación |
| Producción semanal de crudo en EE. UU. | Importaciones semanales de crudo de EE. UU. | Existencias comerciales semanales de crudo de EE. UU. | Índice Dow Jones | Índice S&P 500 |
| Índice de rentabilidad del Tesoro de EE. UU. a 10 años | Bloomberg Commodity Index | Baltic Dry Index | Índice del dólar estadounidense (USD) | Tipo de cambio al contado USD-JPY |
| Tipo de cambio al contado GBP-USD | Cobre CME, primer vencimiento | Oro al contado | CFTC CoT NCNC aceite de soja - CBT | CFTC CoT NCNC gasóleo de calefacción n.º 2 - NYMEX |
| CFTC CoT NCNC gas natural – NYMEX | CFTC CoT NCNC harina de soja - CBT | CFTC CoT NCNC algodón n.º 2 - ICE Futures U.S. | CFTC CoT NCNC ganado vivo - CME | CFTC CoT NCNC ganado de engorde - CME |
| CFTC CoT NCNC petróleo crudo - NYMEX | CFTC CoT NCNC cacao - ICE Futures U.S. | CFTC CoT NCNC azúcar n.º 11 - ICE Futures U.S. | CFTC CoT NCNC café C - ICE Futures U.S. | Tipo de cambio al contado USD-BRL |
| Tipo de cambio al contado EUR-USD | Tipo de cambio al contado AUD-USD | Tipo de cambio al contado USD-CAD |
(* CFTC CoT NCNC = informe Commitments of Traders de la CFTC, contratos netos no comerciales)
2022-04-21: decisión de salida
- Se alcanza el objetivo de riesgo desde el inicio de la inversión